

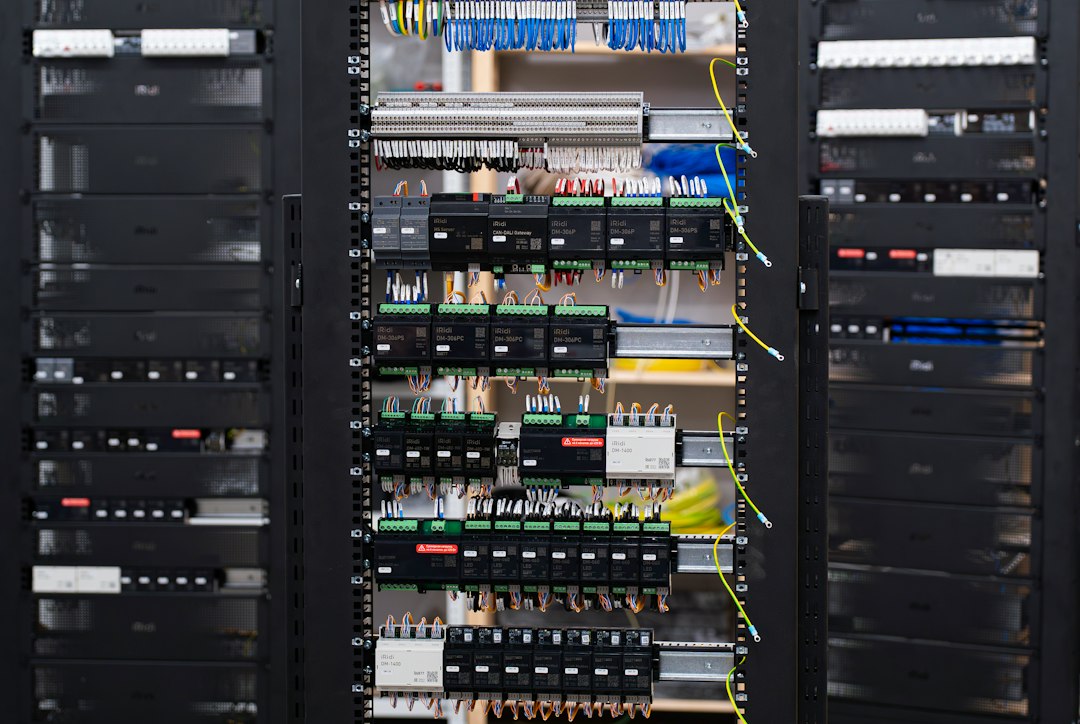
Un fabricante industrial en el centro del ciclo de IA
Schneider Electric ha elevado por segunda vez sus objetivos de 2026 después de que los ingresos del tercer trimestre crecieran un 16,9% en términos orgánicos, hasta 11.460 millones de euros. La cifra superó el consenso facilitado por la empresa, situado en 11.130 millones, y confirma que la construcción de centros de datos está impulsando proveedores más allá de los fabricantes de chips.
La compañía espera ahora que el EBITDA ajustado aumente entre un 18% y un 21% de forma orgánica durante el año, frente al rango anterior del 14% al 19%. La mejora combina crecimiento de ingresos y margen. Schneider vende equipos eléctricos, automatización, refrigeración y software, piezas necesarias para transformar potencia de red en capacidad informática útil.
La demanda vinculada a centros de datos ha mostrado crecimientos de tres dígitos, según la dirección. No todo el negocio depende de la IA: edificios, fábricas e infraestructuras también electrifican procesos. Pero el tamaño de los proyectos digitales ha convertido a los operadores de nube en clientes estratégicos y ha elevado la cartera.
La electricidad es el recurso escaso
Un centro de datos necesita servidores, pero también subestaciones, cuadros, sistemas de respaldo, refrigeración y control. El tiempo para conseguir conexión eléctrica puede superar al de instalar equipos. Los proveedores capaces de integrar estas capas capturan una parte mayor del presupuesto y ayudan a reducir consumo.
La eficiencia se vuelve crítica cuando el coste de energía sube. Cada mejora en distribución o refrigeración libera capacidad para más cómputo sin ampliar tanto la conexión. El cliente compara coste inicial con consumo durante años. La venta deja de ser un componente aislado y se convierte en una solución de ciclo completo.
La demanda rápida genera tensiones. Schneider debe aumentar producción y contratar proveedores sin crear sobrecapacidad. Los componentes de media tensión, transformadores y equipos de refrigeración tienen plazos largos. Un cuello de botella puede retrasar reconocimiento de ingresos aunque el pedido esté firmado.

Las nuevas previsiones y lo que significan
Elevar objetivos indica que el trimestre no fue solo una sorpresa contable. La empresa espera que la tendencia se traduzca en el conjunto del ejercicio. Sin embargo, el crecimiento orgánico excluye efectos de divisa y perímetro, por lo que debe compararse con ingresos reportados y flujo de caja.
El margen depende de precios, mezcla y ejecución. Los centros de datos pueden ofrecer contratos grandes, pero clientes potentes negocian condiciones exigentes. La capacidad para trasladar materias primas y cumplir plazos determinará si el volumen crea rentabilidad o solo aumenta capital circulante.
Los inversores también observan la compra de PTC, valorada en 22.600 millones de dólares. Schneider pretende combinar equipos con software industrial y gestionar PTC de forma parecida a Aveva. La operación aún necesita aprobaciones y su financiación añadirá deuda y nuevas acciones, por lo que el buen trimestre no elimina el riesgo de integración.
| Indicador | Dato | Comparación |
|---|---|---|
| Ingresos trimestrales | 11.460 millones € | +16,9% orgánico |
| Consenso | 11.130 millones € | Superado |
| Objetivo EBITDA ajustado | +18% a +21% | Antes +14% a +19% |
El negocio detrás de la fiebre inversora
Los proveedores de infraestructura ofrecen una forma distinta de exposición a la IA. No dependen de que un modelo concreto gane usuarios, sino del gasto agregado en capacidad. A cambio, quedan expuestos a una posible pausa simultánea de los grandes clientes si la rentabilidad del cómputo decepciona.
La cartera ayuda a anticipar ingresos, pero no garantiza cobro ni margen. Deben revisarse cancelaciones, anticipos y concentración. Un proyecto respaldado por contrato energético y cliente solvente tiene un riesgo distinto a otro que todavía espera permisos.
Schneider compite con grupos industriales globales y con especialistas. Su ventaja está en integrar electricidad, automatización y software. La desventaja es la complejidad: cuanto mayor sea la solución, más puntos pueden fallar y más responsabilidad asume ante el cliente.
España y el cuello de botella de red
Los proyectos anunciados en Aragón, Madrid y otras regiones necesitan acceso a potencia y agua. El gasto potencial solo se materializa cuando existen permisos, líneas y equipos. Para proveedores españoles de ingeniería, construcción y mantenimiento, la oportunidad se extiende más allá del edificio.
Las administraciones deben evitar confundir inversión anunciada con inversión ejecutada. Publicar capacidad disponible, acelerar tramitación sin rebajar controles y coordinar generación con demanda reduce incertidumbre. Un centro de datos conectado tarde pierde valor tecnológico.
Las empresas locales pueden entrar como proveedoras si cumplen requisitos de calidad, seguridad y continuidad. La especialización en cuadros, refrigeración, obra eléctrica o monitorización ofrece más defensas que competir solo en precio. El historial de proyectos pesa porque una parada tiene costes enormes.

Variables que pueden enfriar el crecimiento
La primera es una pausa de los hiperescaladores. Si Meta, Microsoft, Amazon o Google moderan capex, los pedidos de equipos podrían ajustarse de forma simultánea. La cartera ofrece tiempo, pero las nuevas contrataciones caerían antes que los ingresos reconocidos.
La segunda es la capacidad de red. Una demanda potencial no se transforma en venta si el proyecto carece de conexión. Schneider puede suministrar eficiencia y control, pero no sustituye una línea de transporte eléctrico. La coordinación con utilities es decisiva.
La tercera es la ejecución de PTC. Integrar software industrial puede ampliar ventas cruzadas, aunque también distraer dirección y elevar deuda. Las sinergias deben medirse con ingresos incrementales y costes evitados, no con acuerdos internos que trasladan facturación entre divisiones.
Por último, el tipo de cambio afecta cifras reportadas de un grupo global. El crecimiento orgánico elimina parte de esa distorsión, pero caja, deuda y dividendos se materializan en monedas reales. El inversor debe comparar ambos enfoques.
La cadena de proveedores también debe crecer
El aumento de pedidos se transmite a fabricantes de transformadores, cables, bombas, baterías y sistemas de control. Cada eslabón tiene capacidad y plazos diferentes. Schneider puede integrar el proyecto, pero necesita que sus proveedores mantengan calidad durante la expansión.
Una estrategia de doble suministro reduce interrupciones y eleva resiliencia, aunque duplica homologaciones y puede perder descuentos. En componentes críticos, el coste adicional se justifica frente a la penalización por entregar tarde un centro de datos.
La disponibilidad de técnicos es otro límite. Instalar y mantener equipos de media tensión exige cualificación. La formación debe anticiparse a la obra; contratar al final encarece proyectos y aumenta riesgo de seguridad.
La calidad del crecimiento se verá también en el capital circulante. Un pedido grande exige comprar componentes y sostener inventario antes de cobrar. Si clientes alargan hitos de aceptación, el beneficio puede crecer mientras la caja se debilita. Comparar pedidos, ingresos, flujo y anticipos permitirá saber si la expansión se financia sola o consume más deuda.
Preguntas frecuentes
¿Schneider es una empresa puramente de IA?
No. Es un grupo industrial diversificado, aunque los centros de datos impulsan parte creciente de su demanda.
¿La compra de PTC está cerrada?
No. Sigue sujeta a aprobación de accionistas y reguladores.
¿Qué riesgo principal afronta?
Ejecutar la expansión sin cuellos de suministro ni sobrecapacidad si el ciclo se desacelera.

Más información en Business Magazine
- Schneider financiará la compra de PTC con deuda y acciones
- Aragón atrae 60.000 millones en centros de datos
- Scaleway lleva un supercomputador a Suecia
Fuentes y metodología
Este artículo se ha elaborado con información disponible y contrastada a 18 de octubre de 2026. Las afirmaciones centrales se han comprobado con documentación oficial o primaria y con fuentes periodísticas independientes.
- Fuente principal y documentación de referencia
- Documentación adicional contrastada
- Contraste periodístico independiente
Fuentes y documentos



