Intesa Sanpaolo ha puesto en marcha una oferta en efectivo y acciones valorada en unos 34.500 millones de euros por Monte dei Paschi di Siena (MPS), con un periodo de aceptación del 24 de noviembre al 22 de enero de 2027. El consejo de MPS considera que la contraprestación es financieramente adecuada, pero sostiene que no refleja plenamente su valor futuro ni las ventajas de su integración con Mediobanca.
La operación entra en su fase decisiva
La oferta cubre hasta 3.037,6 millones de acciones de MPS, descontando las que ya posee Intesa. La documentación fue aprobada por Consob y publicada por el comprador. El calendario puede prorrogarse, pero las fechas vigentes son el 24 de noviembre y el 22 de enero.
El despacho de Reuters del 21 de noviembre sitúa el valor en 34.500 millones y recoge la opinión oficial del banco objetivo. El comunicado de MPS confirma que el consejo aprobó su informe con el voto favorable de todos los consejeros presentes.
Cifras de la oferta
34.500 M€
15,3%
12,5%
3.037,6 M
Fuente: Intesa Sanpaolo, MPS y Reuters; escalas normalizadas por bloque. Escala común dentro de cada gráfico; las unidades se indican en las etiquetas.
Efectivo y acciones: el precio no queda completamente fijo
Al combinar dinero y títulos de Intesa, el valor efectivo para el accionista de MPS depende de la cotización del comprador durante el proceso. La cifra de 34.500 millones es una valoración de referencia, no una cantidad inmóvil hasta el cierre. Un movimiento en Intesa puede elevar o reducir la contraprestación implícita.
La prima revisada se sitúa alrededor del 15,3% respecto al precio anterior al anuncio inicial, frente al 12,5% planteado en junio. La prima mide la mejora frente a una fecha de referencia, no garantiza rentabilidad. Un inversor que compró después puede tener un coste distinto.
El documento de Intesa detalla acciones, periodo y condiciones. Antes de aceptar, cada accionista debe revisar canje, efectivo, fiscalidad y escenarios si no se alcanzan umbrales. Un resumen periodístico no sustituye el folleto.
Por qué MPS dice sí y no al mismo tiempo
La conclusión de “financieramente adecuada” procede de evaluaciones y opiniones independientes. El consejo añade que el precio no incorpora plenamente el plan 2026‑2030, la solidez de capital ni el valor de la combinación con Mediobanca. Esa doble posición permite reconocer razonabilidad sin recomendar que el potencial futuro quede completamente pagado.
No es una contradicción contable. Una oferta puede situarse dentro de un rango aceptable y seguir por debajo de la valoración estratégica del consejo. Para el accionista, la decisión compara liquidez y certeza actuales con el riesgo de mantener títulos cuyo futuro dependerá de operaciones, regulación y mercado.
Un cambio profundo en la banca italiana
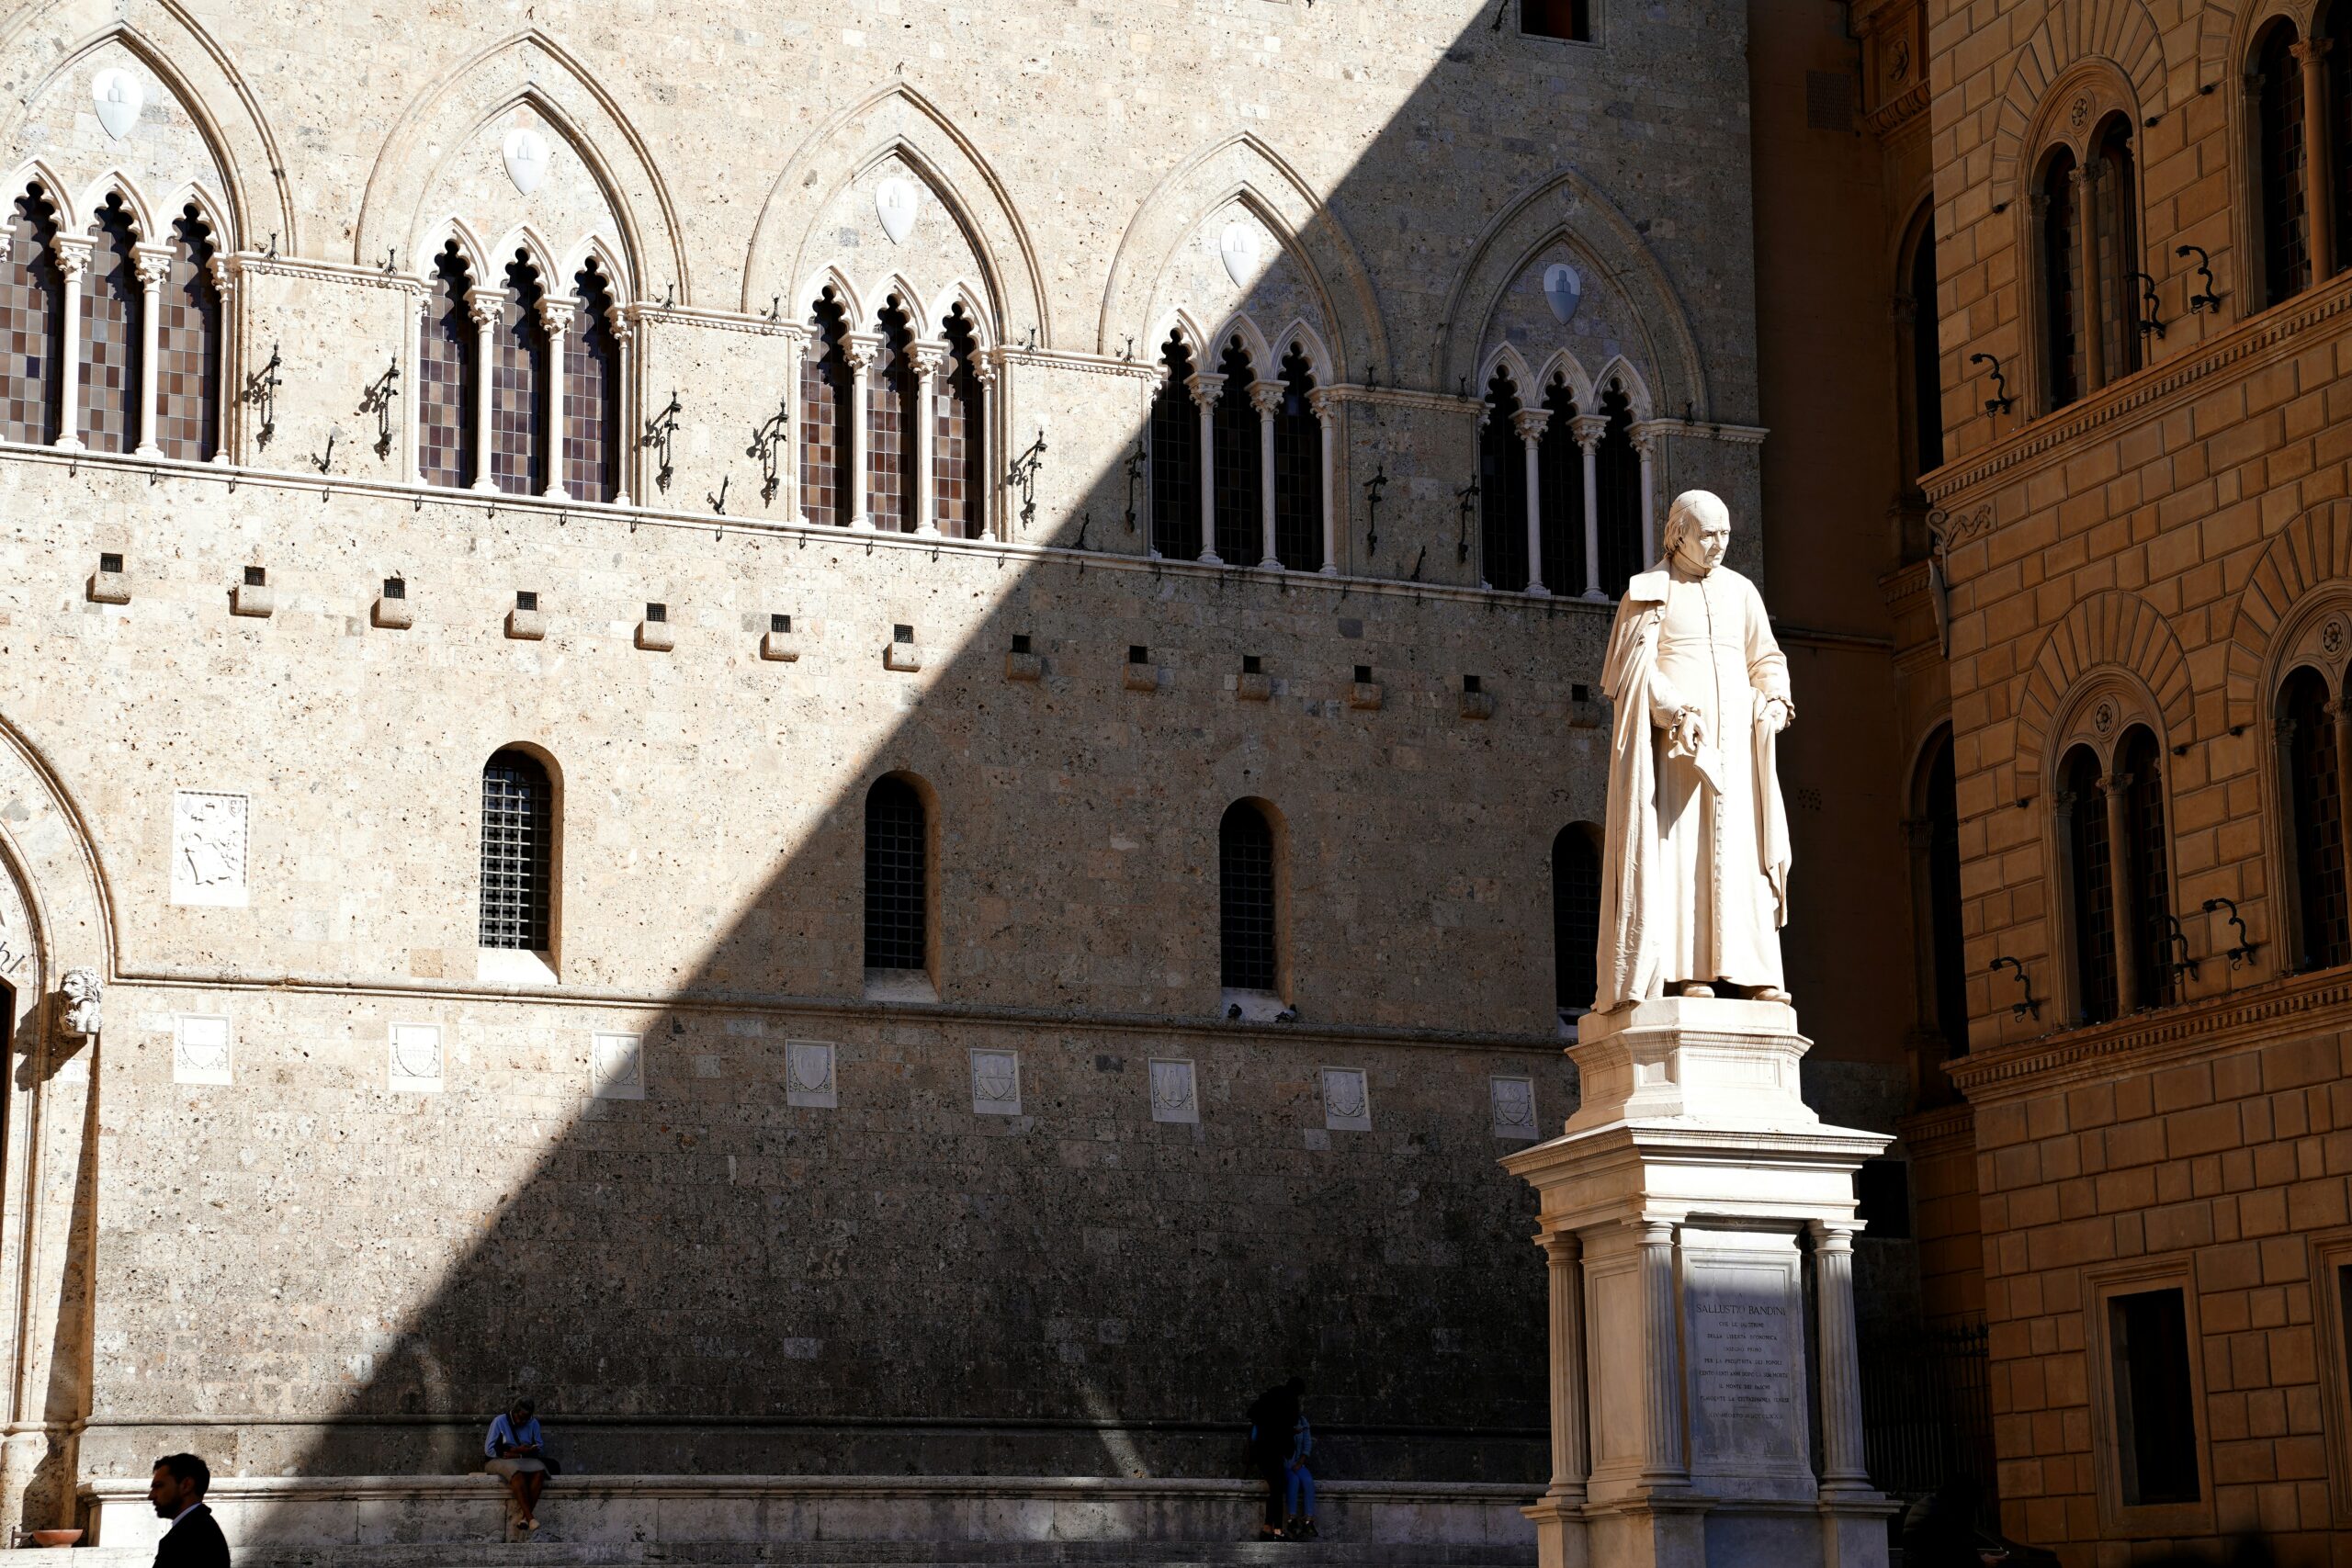
MPS, fundado en 1472, fue rescatado y reestructurado tras años de pérdidas y créditos deteriorados. Su recuperación lo convirtió de problema sistémico en activo estratégico. Intesa, ya líder italiano, busca escala, clientes y capacidad de distribución, pero una integración de este tamaño concentra cuota y ejecución.
La operación se cruza con las ofertas de MPS sobre Banco BPM y Banca Generali y con su integración de Mediobanca. Ese encadenamiento hace que valorar MPS no sea equivalente a valorar un banco estático: activos, sinergias, capital y estructura pueden cambiar durante el proceso.
Italia estudia la operación desde la competencia y la seguridad económica. Reuters informó anteriormente de una inclinación a aprobarla sin condiciones, pero una expectativa no sustituye la resolución formal. La autorización regulatoria debe comprobarse en cada jurisdicción y fase.
Calendario comunicado
10 nov.
21 nov.
24 nov.
22 ene. 2027
Fuente: Intesa Sanpaolo y MPS. Escala común dentro de cada gráfico; las unidades se indican en las etiquetas.
Qué sinergias busca Intesa
Una combinación puede reducir costes duplicados, integrar tecnología, ampliar depósitos y vender más productos a la base de clientes. También exige armonizar sistemas, sucursales, riesgos y cultura. Las sinergias anunciadas solo se convierten en valor cuando se ejecutan sin perder clientes ni aumentar morosidad.
El comprador deberá equilibrar ahorro con inversión digital y requisitos de capital. El contexto de tipos, la corrección bursátil y la nueva fiscalidad bancaria en Europa complican proyecciones. Los resultados de HSBC mostraron recientemente que un beneficio mayor no impide una reacción negativa si ingresos o negocio futuro decepcionan.

La lectura para bancos y mercados españoles
La operación no implica una compra inmediata de una entidad española, pero eleva la presión por escala en Europa. Los grandes grupos compararán costes, capital y tecnología; los medianos pueden convertirse en socios u objetivos. No debe extrapolarse que una nueva oleada de fusiones en España sea inevitable.
Para inversores españoles con exposición a banca europea, el caso ofrece una guía: prima, canje, capital, autorizaciones y sinergias importan más que el tamaño del titular. La posible sucesión en el BCE, analizada en Business Magazine, añade incertidumbre sobre tipos y supervisión en 2027.
Riesgos que pueden cambiar el resultado
El primer riesgo es mercado: si cae la acción de Intesa, baja el valor del componente en títulos. El segundo es aceptación: no alcanzar umbrales puede alterar control o exclusión. El tercero es regulatorio. El cuarto es integración de varias operaciones simultáneas.
También existe riesgo de ejecución financiera. Las sinergias tardan, las reestructuraciones cuestan y la calidad del crédito cambia con la economía. Una valoración que parece atractiva con beneficios altos puede deteriorarse si aumentan provisiones o se estrecha el margen de intereses.
Cómo valorar la contraprestación durante el plazo
El accionista debe multiplicar la relación de canje por la cotización de Intesa y sumar el efectivo ofrecido, ajustando dividendos u otras condiciones del folleto. Ese valor cambia cada sesión. Compararlo con el precio de MPS revela el descuento o prima de mercado, que incorpora probabilidad de cierre, tiempo y riesgos.
Si MPS cotiza por debajo de la contraprestación implícita, no existe una ganancia segura: la oferta puede cambiar, fracasar o tardar. Si cotiza por encima, el mercado puede anticipar mejora o valorar la continuidad independiente. Ninguna diferencia debe interpretarse sin leer condiciones y fiscalidad.

Capital, competencia y clientes
Una entidad combinada necesitará autorización prudencial y demostrar capital suficiente. Los supervisores analizarán concentración de depósitos, riesgos, gobernanza y capacidad de integración. Las autoridades de competencia pueden exigir remedios si detectan solapamientos locales o de producto.
Para clientes, la fusión podría ampliar red y oferta, pero también reducir alternativas. Cambios de cuentas, tarjetas o contratos deben comunicarse y respetar derechos. Los ahorros de costes suelen incluir cierres de oficinas y sistemas; su impacto laboral y territorial forma parte de la evaluación económica, aunque no determine por sí solo el precio.
El valor estratégico de Mediobanca
MPS defiende que su futuro incluye la integración con Mediobanca y otras operaciones en marcha. Esa arquitectura puede aportar banca de inversión, patrimonio y diversificación, pero también multiplica complejidad. Intesa deberá decidir qué negocios conservar, cómo evitar conflictos y qué sinergias son compatibles con compromisos anteriores.
Por qué la historia de MPS sigue importando
La recuperación después del rescate condiciona la sensibilidad política. El Estado y los contribuyentes asumieron riesgos cuando el banco era débil; ahora el debate se centra en quién captura el valor recuperado. Una venta con prima puede parecer atractiva, pero el consejo compara también el plan independiente y la consolidación ya iniciada.
La antigüedad de la entidad es un símbolo, no una razón financiera para aceptar o rechazar. Lo relevante son capital, calidad de activos, beneficio sostenible y posición competitiva. La comunicación debe evitar convertir patrimonio histórico en sustituto de valoración.
Escenarios tras el cierre del plazo
Si Intesa logra control suficiente, podrá avanzar hacia integración y, según umbrales, exclusión. Si obtiene una participación relevante pero insuficiente, puede surgir una convivencia compleja con otros accionistas y operaciones de MPS. Si fracasa, el banco objetivo continuará con su estrategia, pero el mercado revisará las expectativas incorporadas al precio.
Cada escenario tiene tiempos distintos. Incluso una aceptación elevada no equivale a integración inmediata: liquidación, autorizaciones, gobierno y migración tecnológica pueden durar meses o años. Las sinergias se materializan después del cierre, mientras los costes suelen aparecer antes.
Información que debe actualizarse durante la oferta
El mercado necesitará porcentajes de aceptación, cambios en la contraprestación, decisiones de competencia y cualquier modificación de las operaciones de MPS. También habrá que seguir dividendos y cotización de Intesa, porque alteran el valor económico. Las comunicaciones oficiales de ambos bancos y Consob prevalecen sobre rumores.
El 24 de noviembre comienza una fase medible. A partir de ahí importarán adhesiones, cotizaciones, posibles mejoras y decisiones regulatorias. Hasta el cierre, debe hablarse de oferta, no de adquisición completada. Esa distinción es esencial: Intesa ha lanzado el proceso y MPS ha emitido opinión, pero el control definitivo depende todavía de accionistas y autoridades.
Fuentes y documentos