EQT acordó comprar Range Resources por casi 13.000 millones de dólares en acciones para crear el mayor productor de gas natural de Estados Unidos, con una producción superior a 9.000 millones de pies cúbicos equivalentes diarios.
El acuerdo conecta dos historias: consolidación energética y demanda eléctrica de la inteligencia artificial. La tesis no consiste en que todos los centros de datos funcionen directamente con gas, sino en que su consumo eleve la generación y absorba parte del excedente de Appalachia. La operación todavía necesita votos, autorizaciones y cierre.
Qué ha ocurrido y qué está confirmado
Los accionistas de Range recibirán 0,987 acciones de EQT por cada título. El canje implica una prima cercana al 21% frente al cierre del 23 de octubre. Tras completar la operación, los inversores de EQT controlarían aproximadamente el 73% de la empresa combinada y los de Range, el 27%.
EQT calcula 325 millones de dólares de sinergias anuales básicas dentro de los dos años posteriores al cierre. También menciona más de 300 millones de ventajas estratégicas, entre ellas comercialización, GNL y utilización de activos contiguos. Son objetivos de dirección, no ahorros realizados.
La compañía combinada tendría más de tres décadas de inventario de perforación. Esa duración ofrece escala, pero no elimina volatilidad de precios, permisos de gasoductos, costes ambientales ni riesgo de que la demanda prevista tarde más de lo esperado.
El precio de EQT retrocedió tras el anuncio, señal de que parte del mercado cuestionó la prima o la ejecución. Esa reacción de una sesión no invalida la estrategia; obliga a analizar si las sinergias compensan el coste y la dilución.
Las cifras que explican el alcance
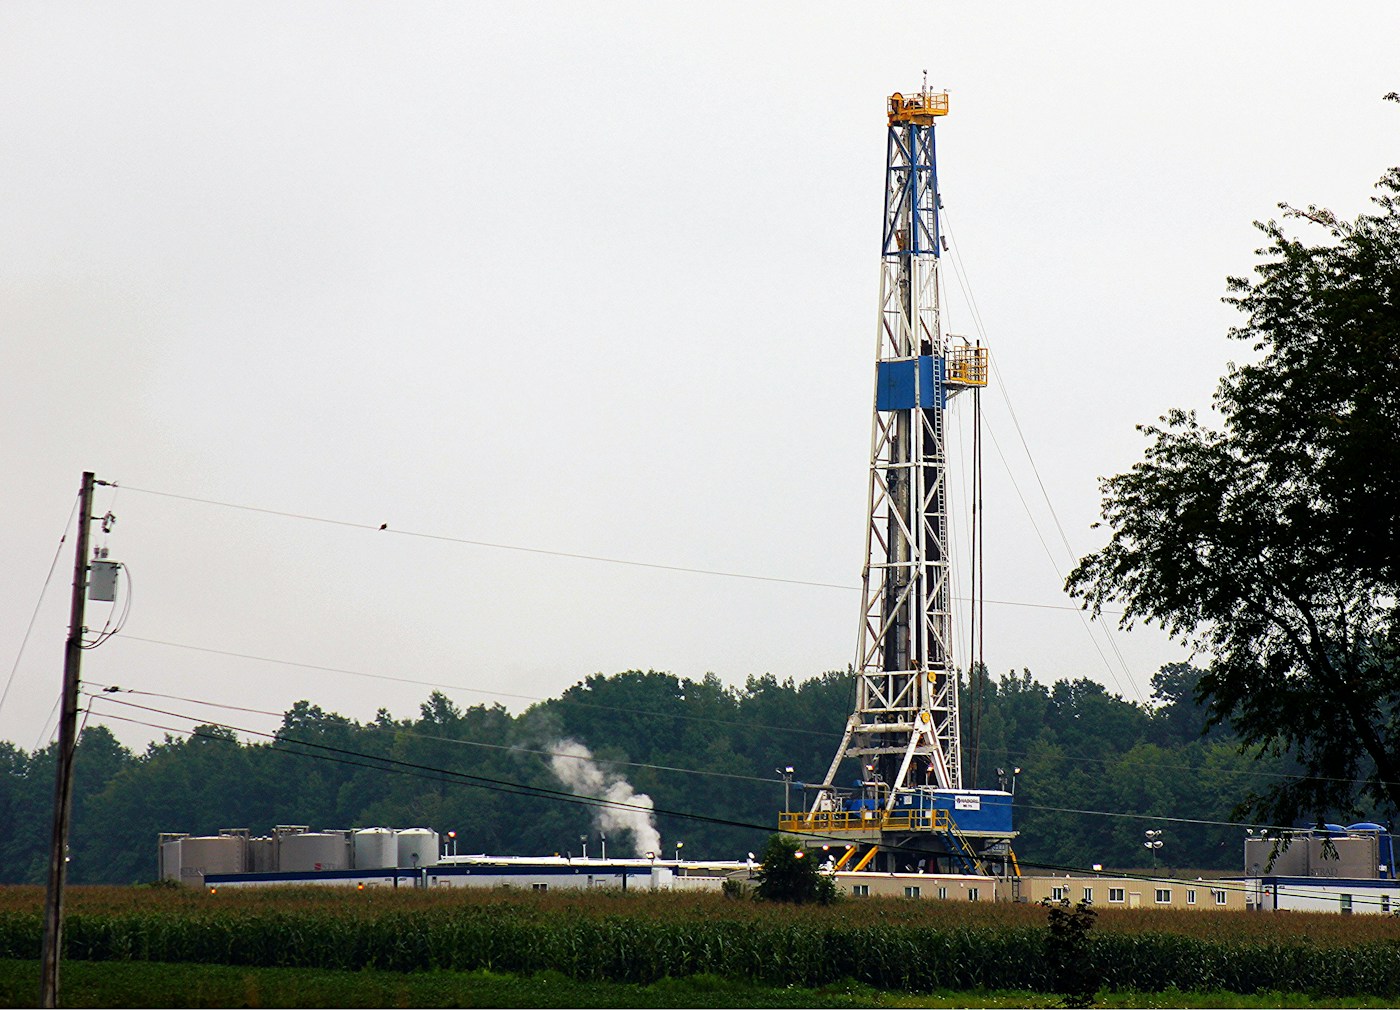
La región de Appalachia produjo cerca de un tercio del gas estadounidense en 2025, pero sufre limitaciones de transporte. EQT proyecta que la demanda regional aumentará 25.000 millones de pies cúbicos durante la próxima década por centros de datos, generación y exportaciones.
Valorar el acuerdo exige distinguir los 13.000 millones atribuidos a la compra y el valor empresarial superior a 50.000 millones de la entidad combinada. Mezclarlos crea una comparación falsa entre precio pagado y tamaño total.
Las sinergias capitalizadas pueden justificar parte de la prima, pero dependen de calendario, impuestos y ejecución. El gas vendido a GNL o generación puede mejorar precios; también expone a ciclos internacionales y cuellos de botella.
| Elemento | Dato | Lectura |
|---|---|---|
| Valor del acuerdo | ≈13.000 M$ | Canje íntegramente en acciones |
| Prima para Range | ≈21% | Frente al cierre del 23 de octubre |
| Producción combinada | >9 bcfe/día | Mayor productor de EE. UU. |
| Sinergias básicas | 325 M$/año | Objetivo, no ahorro realizado |

Consecuencias empresariales y de mercado
La compra consolida activos contiguos y puede reducir costes de perforación, transporte y administración. Los ahorros operativos son más defendibles cuando los yacimientos comparten infraestructura, aunque integración de sistemas y cultura sigue siendo relevante.
Para el mercado de IA, la noticia muestra que la carrera por cómputo revaloriza gasoductos, turbinas y reservas. El cuello de botella ya no es solo el chip: es energía firme, conexión y permiso.
El acuerdo aumenta concentración en un recurso con emisiones de metano y CO2. Reguladores y comunidades examinarán producción, fugas, agua y capacidad de transporte. La escala financiera no sustituye esas obligaciones.
Los compradores europeos de GNL podrían beneficiarse de más oferta estadounidense, pero el precio final depende de licuefacción, transporte y competencia asiática. No hay garantía de gas barato para Europa.
La lectura para España
España dispone de terminales de GNL y puede recibir más cargamentos estadounidenses, aunque los contratos y diferenciales globales determinan el flujo. La operación refuerza la relevancia estratégica de esa infraestructura.
Empresas intensivas en gas deben seguir Henry Hub, TTF, fletes y tipo de cambio por separado. Una gran fusión no modifica de inmediato su factura española.
Para promotores de centros de datos, el mensaje es que potencia y combustible se convierten en parte del diseño financiero. Contratos de suministro, huella de carbono y permisos deben cerrarse antes de anunciar capacidad.
Qué puede cambiar a partir de ahora
En el favorable, la demanda de electricidad y GNL absorbe oferta, las sinergias se materializan y EQT mejora precios realizados.
En el adverso, retrasos de centros de datos y gasoductos dejan exceso regional, mientras la integración consume capital.
Las señales son autorizaciones, voto de accionistas, calendario de cierre, producción, diferenciales regionales y contratos firmes de generación.

Cómo leer la noticia sin confundir el hecho con el escenario
El dato central ,el acuerdo de canje valorado en unos 13.000 millones de dólares, está confirmado a la hora de cierre de esta edición. No confirma por sí solo el cierre, las sinergias finales o el crecimiento de demanda proyectado. Esa distinción importa porque una operación anunciada puede seguir sujeta a condiciones, una encuesta describe expectativas y una incidencia técnica puede cambiar en cuestión de horas.
Para medir el efecto empresarial conviene seguir cuatro canales: ingresos, costes, financiación y continuidad operativa. Productores, empresas eléctricas, operadores de centros de datos y compradores europeos de GNL deben traducir la noticia a exposición concreta, calendario y responsable interno. Una cifra grande no es necesariamente material para todas las compañías; lo es cuando modifica caja, margen, capacidad de servicio o cumplimiento.
La comparación correcta conserva moneda, periodo y perímetro. Un porcentaje bursátil de una sesión no equivale a una tendencia; ventas nominales no son volumen; valor de empresa incluye deuda; y una previsión de sinergias todavía no es ahorro realizado. Mantener esas bases evita decisiones construidas sobre magnitudes que no son comparables.
Qué deberían hacer dirección y finanzas
El primer paso es registrar la hora de corte, las fuentes y las condiciones abiertas. Después se construyen tres escenarios ,base, favorable y adverso, con un indicador que obligue a revisar la decisión. Para este asunto, la señal más útil es la aprobación del acuerdo y la firma de demanda eléctrica o de GNL con volumen y plazo. Sin esa señal, reaccionar de forma estructural al titular puede destruir más valor que el propio acontecimiento.
Finanzas debe separar impacto puntual y recurrente. Operaciones revisa proveedores, capacidad y contratos; ventas comprueba si cambian demanda o precios; y asesoría jurídica valida autorizaciones, obligaciones de información y posibles sanciones. La comunicación externa debe decir qué está confirmado, qué permanece pendiente y cuándo se actualizará.
También conviene fijar una línea base anterior al anuncio. Sin ella, cualquier movimiento posterior corre el riesgo de atribuirse a EQT compra Range Resources aunque responda a tipos de interés, divisas, estacionalidad o decisiones ya tomadas. La línea base debe incluir al menos volumen, precio, margen, caja y capacidad operativa. Si uno de esos indicadores se desvía, la empresa puede documentar qué parte es directa, qué parte es una correlación y qué parte sigue siendo incierta. Este control resulta especialmente importante en noticias de mercado y operaciones corporativas, donde precio, expectativas y ejecución avanzan a ritmos distintos. Una revisión a 24 horas, otra tras el primer dato oficial y una tercera al cierre del hito relevante evita tanto la reacción impulsiva como la inercia.
En España, el efecto puede llegar por competencia, financiación, energía, cadena de suministro o regulación, incluso cuando el hecho se origina fuera. La respuesta útil no consiste en copiar la reacción del mercado de origen, sino en identificar contrapartes, dependencias y oportunidades locales verificables.
Contexto de Business Magazine
La cobertura relacionada puede consultarse en El Brent sigue cerca de 116 dólares, Moeve y Galp rompen sus negociaciones, La mora del crédito privado alcanza el 6,3%, Empresas. Son antecedentes para comparar, no pruebas automáticas de causalidad. La selección de esta pieza se hizo después de revisar 60 publicaciones recientes para evitar repetir titulares, empresas y ángulos ya cubiertos.

Metodología y hora de verificación
La información fue contrastada entre las 00:30 y las 02:00 del 27 de octubre de 2026, hora peninsular española. Se contrastaron el anuncio con Reuters, el análisis de Reuters Breakingviews y los materiales para inversores de EQT. Las afirmaciones de empresas y analistas se atribuyen; las condiciones pendientes no se presentan como cerradas.
Preguntas frecuentes
¿EQT paga en efectivo?
No. La contraprestación anunciada es en acciones mediante una relación de canje.
¿La operación ya está cerrada?
No. Está sujeta a aprobaciones y condiciones habituales.
¿Por qué influye la IA?
Los centros de datos aumentan la demanda de electricidad y pueden impulsar generación con gas en regiones con red limitada.
Fuentes consultadas
- https://www.reuters.com/business/eqt-buy-range-resources-over-50-billion-deal-2026-10-26/
- https://www.breakingviews.com/columns/breaking-view/ai-powers-up-13-bln-natural-gas-deal-2026-10-26/
- https://ir.eqt.com/news-releases
Fuentes y documentos