

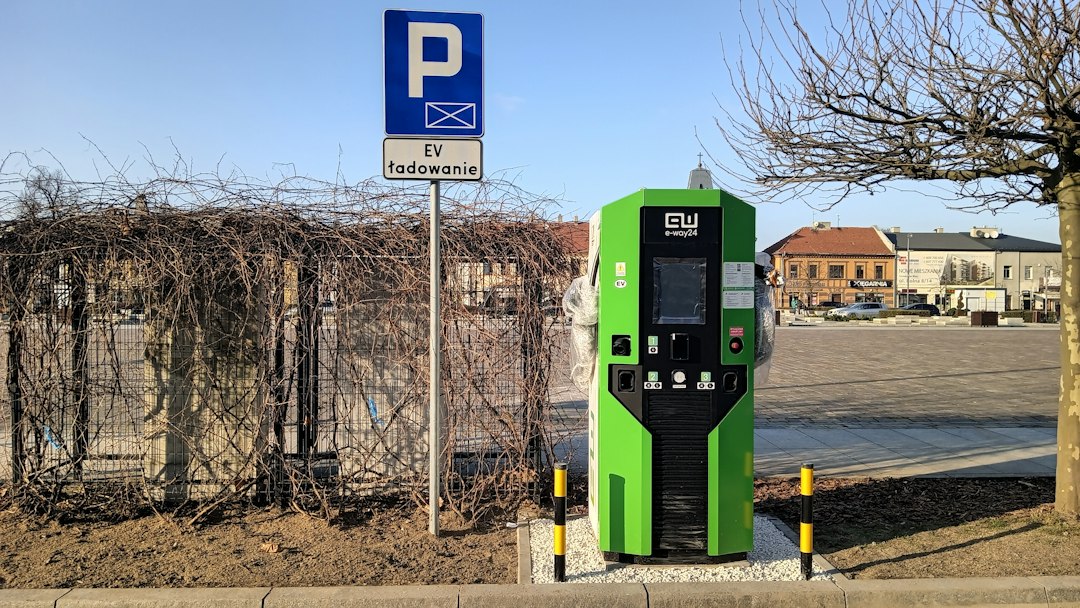
Un salto mensual que cambia la escala del mercado
Las matriculaciones de turismos eléctricos de batería crecieron un 70,3% interanual en septiembre en 17 mercados europeos. Se registraron 300.202 unidades y la cuota alcanzó el 32,6%, de acuerdo con los datos difundidos por E-Mobility Europe, New AutoMotive y Fier Automotive. El resultado sitúa al eléctrico puro cerca de uno de cada tres coches nuevos en el panel analizado.
La cifra no debe confundirse con la cuota acumulada anual de toda la Unión Europea. ACEA situaba el peso del vehículo eléctrico en el 21,7% hasta agosto. El panel de septiembre incluye 17 mercados y refleja un mes especialmente fuerte. La comparación correcta exige distinguir ámbito geográfico, periodo y tecnología.
Tres fuerzas explican el impulso: combustibles caros, ayudas públicas y una oferta más asequible. La combinación modifica el coste total para el comprador y acelera decisiones que podían aplazarse. También influye la llegada de más modelos, incluidos fabricantes chinos y nuevas gamas europeas.
Qué significa para los fabricantes
Una cuota superior al 30% obliga a adaptar producción, inventario y distribución. Las marcas que sigan dependiendo de motores de combustión pueden perder volumen rápidamente en mercados donde las ayudas y el precio de la energía favorecen al eléctrico. Las que ya invirtieron deben demostrar que pueden fabricar con margen y no solo ganar cuota mediante descuentos.
El crecimiento no beneficia por igual a todos. Los fabricantes europeos compiten con grupos chinos que llegan con baterías, software y precios agresivos. Al mismo tiempo, afrontan costes laborales y plantas diseñadas para tecnologías anteriores. La transición implica invertir en nuevas líneas mientras se amortizan activos que pierden utilización.
Los proveedores son el punto más frágil. Empresas especializadas en motores, transmisiones o sistemas de escape necesitan reconvertirse hacia electrónica de potencia, gestión térmica y componentes de batería. Sin financiación y pedidos suficientes, el crecimiento agregado del eléctrico puede convivir con cierres y expedientes de regulación en determinadas regiones.

Ayudas, petróleo y regulación
Las subvenciones han reducido el precio de entrada en varios países, pero crean volatilidad cuando cambian. Un mercado sostenible necesita que el coste total sea competitivo incluso con menos ayuda. El petróleo caro acelera esa convergencia, aunque una caída futura del combustible podría moderar la demanda.
Francia y Alemania han planteado suavizar algunos elementos de las reglas europeas de emisiones. La discusión no elimina el giro tecnológico: modifica ritmos, flexibilidad y cálculo de objetivos. Las empresas necesitan certidumbre para decidir plantas y modelos con horizontes de varios años.
España combina ayudas a particulares y empresas con el reto de ampliar la recarga. La demanda puede crecer más deprisa que la infraestructura en comunidades de vecinos, carreteras secundarias y flotas. Los operadores de puntos de carga deben invertir antes de alcanzar una utilización alta, lo que exige financiación paciente y reglas estables.
Del récord mensual a una tendencia rentable
El dato de septiembre será más significativo si se mantiene durante varios meses y no responde solo a anticipos de compra o campañas. Conviene seguir matriculaciones netas, descuentos, rentabilidad por modelo y evolución del vehículo usado. Una gran cuota nueva no resuelve automáticamente el valor residual.
Las empresas que gestionan flotas deben comparar precio, energía, mantenimiento, autonomía real y disponibilidad de recarga. La decisión puede ser favorable en recorridos urbanos y predecibles, pero más compleja para larga distancia o zonas con poca infraestructura. La cuota europea no sustituye ese cálculo individual.
Para la industria, el indicador central es si el volumen permite abaratar baterías y aprovechar las fábricas. El crecimiento del 70% mejora la escala, pero aumenta la presión competitiva. Europa necesita convertir la adopción del consumidor en una cadena de valor industrial y no limitarse a importar vehículos y celdas.
Las cifras clave
| Indicador | Septiembre de 2026 |
|---|---|
| Crecimiento interanual BEV | +70,3% |
| Matriculaciones | 300.202 |
| Cuota en 17 mercados | 32,6% |
| Cuota UE acumulada hasta agosto | 21,7% |
| Motores del crecimiento | Petróleo, ayudas y modelos asequibles |

Preguntas frecuentes
¿La cuota del 32,6% corresponde a toda la UE en 2026?
No. Es la cuota de septiembre en un panel de 17 mercados; el acumulado y el ámbito de ACEA son diferentes.
¿Desaparecerá pronto el coche de combustión?
El avance es rápido, pero el parque existente, la infraestructura y las decisiones regulatorias hacen que la transición sea gradual.
¿Qué riesgo afrontan las empresas?
Invertir demasiado tarde en electrificación o demasiado pronto en capacidad que no alcance la utilización prevista.
Análisis empresarial y próximos escenarios
El crecimiento interanual parte también de bases distintas por país. Mercados con baja penetración pueden registrar tasas muy altas con pocos vehículos, mientras Noruega o Dinamarca avanzan más despacio por saturación. Por eso conviene combinar porcentaje, unidades y cuota. Las 300.202 matriculaciones ofrecen una referencia de volumen que complementa el 70,3%.
La infraestructura es el límite más visible. La recarga rápida requiere red eléctrica, suelo, permisos y utilización suficiente. Las empresas energéticas y operadores necesitan coordinarse con distribuidoras y administraciones. Si la instalación tarda años mientras las matriculaciones crecen mensualmente, pueden aparecer colas y diferencias regionales que frenen la siguiente fase.
El precio de las baterías y la financiación condicionan el margen. Un coche eléctrico más asequible puede ampliar la demanda, pero descuentos intensos deterioran rentabilidad y valor residual. Bancos y empresas de renting ajustan cuotas según depreciación esperada. Si la tecnología cambia deprisa, el riesgo no desaparece: se traslada al financiador o al propietario de la flota.
La política industrial europea busca producir baterías y componentes dentro del continente. Sin escala, esas plantas compiten con proveedores asiáticos de costes menores. La fuerte demanda ayuda a llenar capacidad, pero las decisiones sobre contenido local, aranceles y ayudas determinarán qué parte del valor se queda en Europa.
El mercado de ocasión será la prueba de madurez. Los compradores necesitan información fiable sobre salud de batería, autonomía y garantía. Estándares de diagnóstico y certificación pueden reducir incertidumbre. Cuando los eléctricos usados encuentren compradores sin grandes descuentos, el coste total para empresas y particulares mejorará y la adopción dependerá menos de subvenciones.
Señales que confirmarán el resultado
Octubre y noviembre mostrarán si el salto se consolida. Un descenso tras el récord no invalidaría la tendencia, pero ayudaría a identificar compras adelantadas por cambios de ayudas. Los datos acumulados ofrecen una lectura más estable.
Los fabricantes publicarán entregas, precios y márgenes. Si el volumen crece con descuentos mayores, la transición puede ganar cuota y perder rentabilidad. La combinación saludable es más unidades con reducción de costes.
La política de recarga y red eléctrica será el segundo indicador. Una cuota alta exige inversión coordinada en hogares, empresas y corredores. Sin ella, la demanda puede concentrarse en quienes disponen de garaje propio.

Una cuota alta no significa una transición homogénea
La media europea oculta diferencias entre países, canales y tipos de cliente. Los mercados con incentivos estables, fiscalidad favorable y red de recarga densa avanzan más deprisa que aquellos donde las ayudas cambian o la vivienda colectiva dificulta cargar. Para los fabricantes, esa dispersión obliga a adaptar precios, inventario y campañas, y limita la utilidad de una única estrategia continental.
También importa el canal empresarial. Flotas, renting y vehículos de compañía pueden absorber modelos eléctricos con mayor rapidez porque calculan coste total, kilometraje y mantenimiento. El comprador particular, en cambio, suele dar más peso al precio inicial y a la incertidumbre de reventa. El crecimiento será más sólido si ambos canales convergen.
Más contexto en Business Magazine
- El Programa Auto+ mantiene abierta su línea empresarial
- El ERE de Mahle refleja la crisis de los proveedores
- La UE estudia más restricciones a importaciones chinas
Fuentes y metodología
Business Magazine ha contrastado la información con documentación primaria y fuentes independientes. Las referencias principales consultadas son:
Fuentes y documentos



