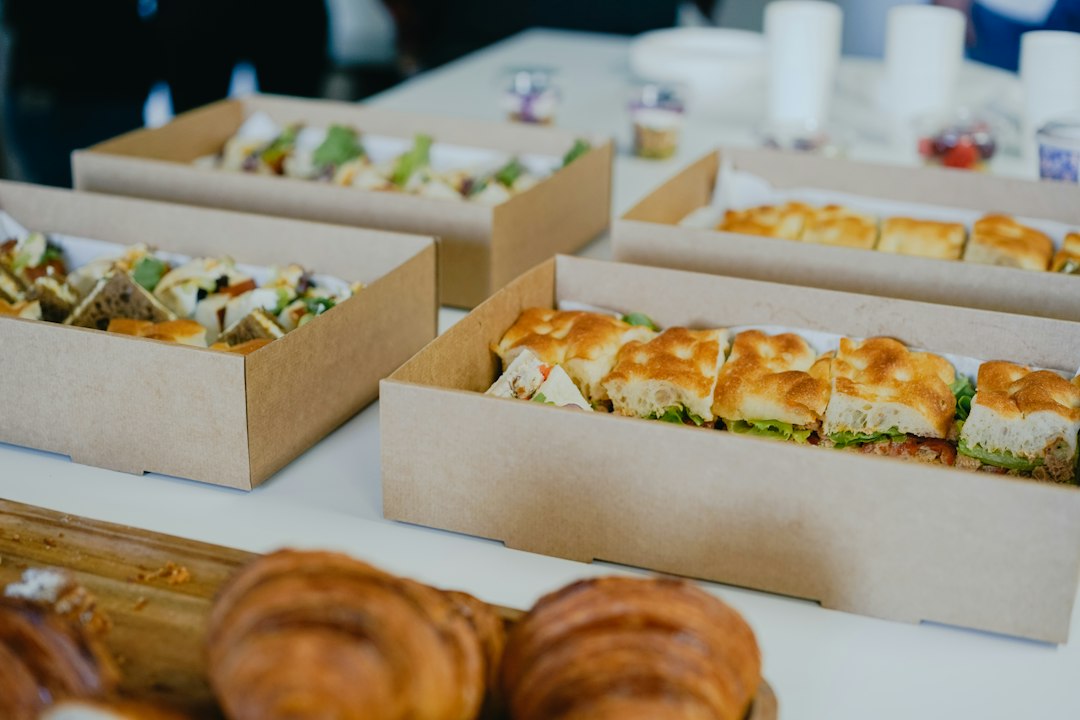
Uber pagará 2.300 millones de dólares en efectivo por ezCater, una plataforma estadounidense especializada en catering y comidas para empresas. La operación reúne Uber Eats, las relaciones corporativas de Uber for Business y una red de más de 140.000 restaurantes que atiende reuniones, programas recurrentes y eventos.
El atractivo no es solo sumar pedidos. ezCater registró más de 2.500 millones de dólares de reservas brutas en los últimos doce meses, con crecimiento de dos dígitos altos y tickets medios superiores a 400 dólares. Un pedido corporativo puede producir más comisión por entrega y reducir el coste comercial por dólar vendido.
| Dato | Cifra | Lectura |
|---|---|---|
| Precio | 2.300 millones de dólares | Pago íntegro en efectivo |
| Reservas brutas | Más de 2.500 millones | No equivalen a ingresos netos |
| Restaurantes | Más de 140.000 | Red especializada en catering |
| Pedido medio | Más de 400 dólares | Mayor valor que una comida individual |
El catering cambia la economía de una entrega
Una comida individual reparte pequeños importes entre restaurante, plataforma y repartidor. El catering concentra decenas de raciones en una sola dirección y horario. La logística es más compleja, pero el ingreso potencial por operación es mayor y permite planificar con antelación.
Los pedidos corporativos también presentan menor sensibilidad al precio cuando responden a reuniones o programas de empleados. A cambio, exigen puntualidad, facturación, atención 24 horas y soluciones ante fallos. La fiabilidad pesa más que una promoción ocasional.
Reservas brutas no son ventas de Uber
Los 2.500 millones representan el valor de comida y servicios tramitados en la plataforma. ezCater reconoce como ingresos su comisión y otros cargos, no el total. Por tanto, comparar esa cifra directamente con el precio de compra produciría un múltiplo engañoso.
Uber afirma que la empresa es rentable sobre una base de resultado operativo no GAAP y que la adquisición mejorará márgenes. Los inversores deberán examinar ajustes, costes de integración y cuánto de la rentabilidad depende del crecimiento previo a la compra.

Uber for Business es el puente
Uber ya vende transporte y servicios a compañías. Integrar catering permite ofrecer una cuenta, controles de gasto y facturación para movilidad y comidas. La plataforma puede aumentar el valor de cada cliente corporativo sin adquirirlo desde cero.
La división empresarial registró un crecimiento de reservas superior al 40% en el segundo trimestre, según el análisis citado. La oportunidad es convertir ese impulso en recurrencia, pero las compras corporativas suelen requerir contratos, seguridad, integración contable y soporte especializado.
La respuesta a DoorDash
DoorDash lidera la entrega de comida en Estados Unidos. Uber posee mayor alcance internacional, pero necesita mejorar densidad y diferenciación doméstica. ezCater aporta una categoría donde la relación con la empresa compradora es más importante que la frecuencia de pedidos individuales.
La competencia no desaparecerá. DoorDash y otros operadores pueden ampliar catering, y grandes cadenas desarrollan canales directos. Uber debe demostrar que combinar selección, logística y gestión de gasto ofrece ventajas suficientes para justificar la comisión.
Integrar 140.000 restaurantes sin duplicar redes
Muchos restaurantes pueden estar ya en Uber Eats y ezCater con contratos, menús y precios distintos. La compañía tendrá que unificar identidades, pagos y calidad sin perder opciones específicas de catering. Una integración precipitada podría reducir servicio en lugar de mejorarlo.
Los repartidores también necesitan vehículos, bolsas y compensación adecuados para pedidos grandes. No todas las entregas pueden tratarse como una bolsa convencional. Asignar capacidad y gestionar responsabilidad por retrasos será parte de las sinergias operativas.

Financiación y disciplina de capital
Pagar en efectivo evita dilución, pero consume liquidez que podría destinarse a recompras, deuda o inversión. Uber debe comparar el retorno esperado con su coste de capital y con otras adquisiciones, incluida la operación anunciada sobre Delivery Hero.
La acumulación de grandes compras aumenta riesgo de ejecución. Cada operación puede ser estratégica por separado y, al mismo tiempo, superar la capacidad de integración de la organización. La dirección tendrá que publicar hitos y costes con suficiente detalle.
Riesgos regulatorios y laborales
El acuerdo necesita autorizaciones. Las autoridades analizarán concentración en entrega, datos de clientes y efectos sobre restaurantes. La combinación también puede reabrir debates sobre clasificación y remuneración de repartidores cuando los pedidos requieren más tiempo y equipamiento.
Para restaurantes, el beneficio es acceder a demanda empresarial. El riesgo es depender de una plataforma más grande y aceptar condiciones menos negociables. Mantener alternativas y transparencia en comisiones será importante para el ecosistema.
El múltiplo aparente necesita ajustes
Dividir 2.300 millones de precio entre 2.500 millones de reservas produce menos de una vez, pero esa comparación no mide valoración real porque las reservas incluyen el valor de la comida pagado a restaurantes. El denominador adecuado serían ingresos netos, beneficio y flujo de caja, cifras que no se han publicado en detalle.
La etiqueta de rentable en resultado operativo no GAAP también exige conciliación con contabilidad. Compensación en acciones, amortizaciones y costes excepcionales pueden cambiar la imagen. Uber deberá proporcionar información suficiente después del cierre.

Los datos corporativos añaden valor
ezCater conoce patrones de reuniones, ubicaciones, presupuestos y preferencias. Integrados con Uber for Business, esos datos pueden mejorar recomendaciones y previsión de demanda. El uso debe respetar contratos, privacidad y límites entre cuentas empresariales y consumidores.
Una mejor previsión reduce desperdicio y fallos, pero una concentración excesiva de información refuerza el poder de la plataforma. Clientes grandes exigirán controles, exportación de datos y seguridad.
La retención será el primer indicador
Después de una compra, restaurantes y empresas pueden temer cambios de comisión o servicio. Mantener tasas de repetición durante los primeros doce meses será más importante que lanzar rápidamente funciones nuevas. También habrá que retener al equipo de ezCater que conoce el mercado B2B.
Si Uber aumenta reservas sin deteriorar satisfacción ni margen, la lógica industrial quedará validada. Si el crecimiento procede de descuentos, las sinergias serán menos sostenibles.
La operación puede ampliar el mercado para pequeños restaurantes que no disponen de equipo comercial corporativo. Sin embargo, preparar decenas de raciones exige embalaje, personal y compras anticipadas. Uber deberá evitar cancelaciones tardías y diseñar compensaciones que cubran esos costes. Una plataforma que promete fiabilidad a la empresa compradora solo puede mantenerla si protege también al restaurante y al repartidor cuando el plan cambia.
Preguntas frecuentes
¿Cuándo se cerrará la compra?
Uber espera completarla en los próximos meses, sujeta a autorizaciones y condiciones habituales.
¿ezCater vende la comida?
Opera una plataforma que conecta empresas con restaurantes y gestiona pedidos, gasto y soporte.
¿Por qué son atractivos los pedidos de más de 400 dólares?
Concentran más volumen por entrega y pueden generar mejores márgenes, aunque requieren mayor fiabilidad logística.
La integración también pondrá a prueba la calidad de los datos compartidos. Restaurantes y empresas necesitan previsiones de demanda, facturación consolidada y trazabilidad de cada pedido. Si Uber convierte esa información en mejores rutas y menos desperdicio sin deteriorar la privacidad, la adquisición podrá producir eficiencias que una simple ampliación del catálogo no lograría.
Fuentes y metodología
Business Magazine ha contrastado esta información con fuentes primarias, documentos corporativos y medios internacionales. Las cifras y condiciones se atribuyen a su fecha de publicación y pueden evolucionar.
También en Business Magazine
- SSP rebaja previsiones por el tráfico aéreo en Norteamérica
- Fast Retailing convierte EE. UU. y Europa en un negocio mayor que China
- PepsiCo rebaja su previsión de beneficio
Fuentes y documentos