Catherine Mann, miembro del comité de política monetaria del Banco de Inglaterra, advirtió el 6 de octubre de que la inflación por encima del objetivo parece haberse arraigado en la economía británica. Su preocupación es que las próximas negociaciones salariales consoliden esa persistencia. La intervención, recogida por Reuters, refuerza su posición favorable a subir los tipos, pero no anuncia una decisión del banco central.
La distinción importa para empresas con deuda, ingresos o costes en libras. Una advertencia de una consejera, las expectativas de los mercados y un cambio aprobado del tipo oficial tienen efectos informativos diferentes. Confundirlos puede llevar a presupuestar una subida como si ya estuviera decidida.
El punto de partida oficial
Las actas de septiembre mantienen el Bank Rate en el 3,75%. Sitúan la inflación de agosto en el 3,1% y la de servicios en el 3,4%. El objetivo continúa siendo el 2%. Mann defendió elevar el tipo al 4%.
| Variable | Nivel | Interpretación |
|---|---|---|
| Tipo oficial aprobado | 3,75% | Decisión del comité |
| Tipo defendido por Mann | 4% | Posición individual |
| Inflación de agosto | 3,1% | Dato observado |
| Objetivo de inflación | 2% | Referencia de política monetaria |
La diferencia entre la propuesta de Mann y el tipo vigente es de 0,25 puntos porcentuales, o 25 puntos básicos. No es una subida del 25% ni una variación de cuatro puntos. Precisar la unidad evita sobredimensionar la señal.
Qué significa que una perturbación se vuelva persistente
El problema que plantea Mann es la posible propagación de una subida inicial de costes hacia decisiones posteriores de precios y salarios. Que el combustible se encarezca afecta directamente a determinadas facturas. Que las empresas y los trabajadores incorporen una inflación elevada como referencia habitual puede prolongar el ajuste más allá del impacto inicial.
Ese mecanismo es una posibilidad que debe contrastarse, no una consecuencia automática de cualquier subida salarial. Una empresa puede absorber mayores costes reduciendo margen, modificar otros gastos o mejorar productividad. También puede trasladarlos al precio final. El resultado depende de sus condiciones y de la competencia.
Las actas aportan un contrapeso: el banco observaba hasta entonces una transmisión indirecta de la energía a los precios de consumo reducida y menor de la esperada al comienzo del conflicto. Además, la inflación de servicios había bajado desde el 4,5% de marzo. El riesgo descrito por Mann convive, por tanto, con señales de moderación en algunos componentes.

Tipos de mercado y tipo oficial no son lo mismo
En su discurso del 1 de octubre, Mann argumentó que unos rendimientos nominales más altos no prueban por sí solos un endurecimiento suficiente de las condiciones reales. Parte del incremento puede reflejar compensación por inflación o incertidumbre. Es su evaluación, expresamente diferenciada de la posición colectiva del comité.
La consecuencia analítica es que una curva de tipos incorpora más elementos que una previsión mecánica de futuras reuniones. Utilizarla como calendario seguro de decisiones elimina precisamente los riesgos que sus precios intentan reflejar.
Un ejemplo para la tesorería de una empresa
Sobre una deuda hipotética de un millón de libras, un aumento íntegro de 0,25 puntos en el interés anual supondría 2.500 libras adicionales al año, antes de comisiones y otros efectos. Es un cálculo ilustrativo, no una estimación de lo que pagará una compañía concreta.
Para aplicarlo a una empresa real habría que conocer capital pendiente, vencimiento, tipo fijo o variable, índice de referencia y coberturas. Si el préstamo es fijo y no vence, la próxima decisión del banco central no tiene por qué cambiar su cuota. Si se refinancia, las condiciones del nuevo contrato serán las relevantes.
La exposición española pasa por clientes, costes y moneda
Una compañía española con ventas británicas puede estar expuesta por la capacidad de gasto de sus clientes, por sus propios costes financieros o por la conversión de libras a euros. Son canales distintos y no necesariamente se mueven en la misma dirección.
De ahí que el seguimiento de la inflación europea deba complementarse con la situación británica cuando el negocio dependa de ambos mercados. El análisis del euro y la deuda francesa y de los bonos estadounidenses ofrece contexto sobre otros focos de financiación, sin convertir sus movimientos en una predicción sobre la libra.
Qué pensaban los participantes del mercado antes del discurso
La encuesta de septiembre del Banco de Inglaterra recibió respuestas de 92 participantes entre los días 2 y 4. La mediana de las previsiones situaba el tipo oficial en el 3,75% para noviembre y diciembre. Para finales de 2027, la mediana descendía al 3,50%.
La consulta recoge opiniones de entidades seleccionadas por su actividad y conocimiento de los mercados británicos. El propio banco precisa que las preguntas no presuponen ninguna decisión y que los miembros del comité monetario no intervienen en su diseño. Además, esas respuestas son anteriores al discurso de octubre y no deben presentarse como una reacción actualizada a Mann.
El sondeo sirve para comprender el desacuerdo, no para resolverlo. Una mediana resume el punto central de una distribución: no significa que todos los participantes esperen lo mismo ni que asignen probabilidad cero a otros resultados. Una empresa que construya su presupuesto únicamente con esa cifra perdería información sobre escenarios alternativos.
Un choque de costes plantea dos problemas simultáneos
Una subida de un insumo esencial puede encarecer la producción y reducir al mismo tiempo el dinero disponible para otros gastos. Para el banco central, la cuestión es cuánto persiste el aumento de precios después del impulso inicial. Para una empresa, la pregunta inmediata es qué parte del coste puede absorber, repercutir o compensar con eficiencia.
Las respuestas empresariales no son idénticas. Una firma con contratos revisables cada mes puede ajustar precios antes que otra con tarifas anuales cerradas. La segunda podría sufrir primero una reducción del margen, aunque el índice general de precios todavía no refleje plenamente ese coste. El calendario de revisión ayuda a explicar por qué la transmisión puede prolongarse.
Lo mismo sucede con salarios y compras. Un incremento pactado para el siguiente ejercicio afecta al presupuesto futuro aunque no haya entrado aún en la nómina. La persistencia que preocupa a Mann debe analizarse con esos desfases, sin atribuir a cada negociación salarial una causa única ni dar por hecho que todas las compañías reaccionan igual.
Cómo leer la incertidumbre desde una cuenta de resultados
Para una empresa española con una filial británica, la exposición puede descomponerse en tres preguntas: cuánto vende localmente, cuánto compra en otras monedas y qué deuda debe renovar. Un ingreso mayor en libras puede convivir con costes importados más altos. A su vez, una mejora del margen comercial puede quedar parcialmente compensada por mayores intereses.
Conviene mantener esas partidas separadas al comparar escenarios. Si ventas y gastos suben en igual porcentaje, el beneficio absoluto podría aumentar sin que lo haga el margen porcentual. Si el coste financiero cambia después, el resultado neto seguirá otra trayectoria. Son relaciones contables, no previsiones sobre una compañía concreta.
El discurso refuerza así la utilidad de trabajar con varios supuestos y fechas de revisión. La información que falta es la duración de las presiones y la respuesta colectiva del comité. Hasta conocerla, una advertencia individual aporta una señal de riesgo, pero no fija el precio futuro de todos los préstamos.

La señal pendiente está en los datos
Las próximas lecturas de salarios, servicios y expectativas ayudarán a comprobar si el riesgo de persistencia aumenta. Para la planificación empresarial, el mensaje verificable es que existe una discrepancia relevante sobre cuánta restricción hace falta. No hay base para tratar una nueva subida como aprobada ni para dar por desaparecida la presión inflacionaria.
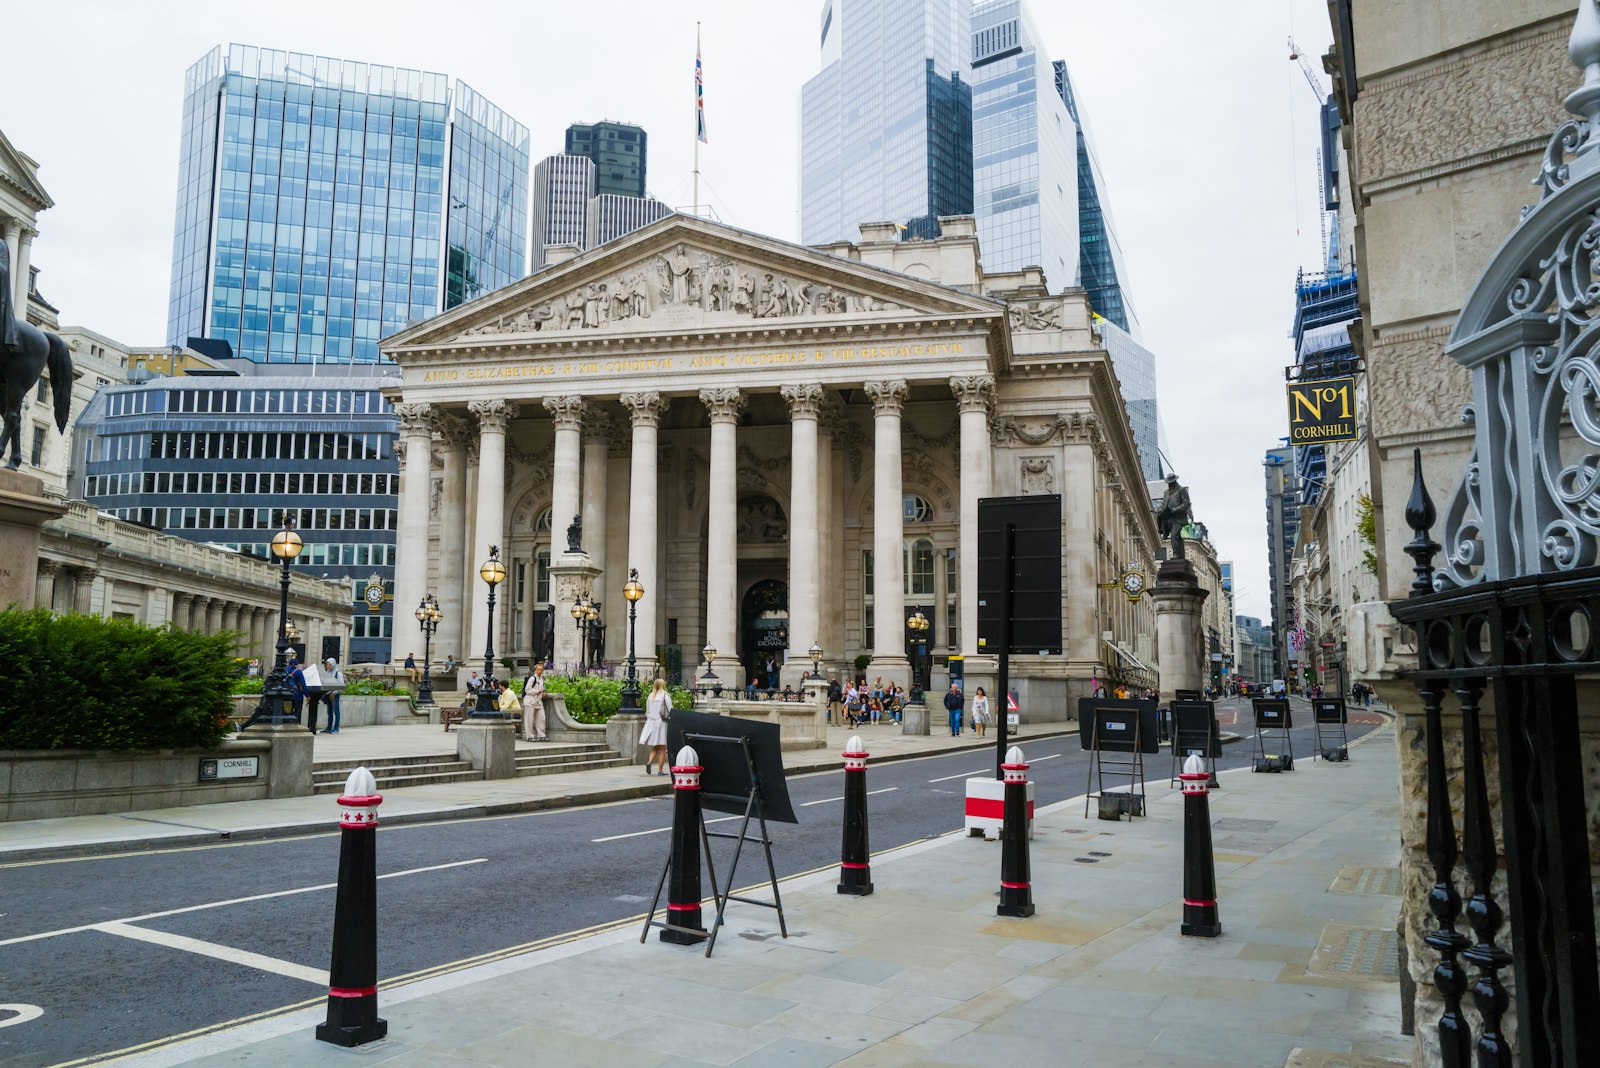
Información contrastada el 6 de octubre de 2026. Fotografía del Royal Exchange, en el distrito financiero de Londres.
Fuentes y documentos