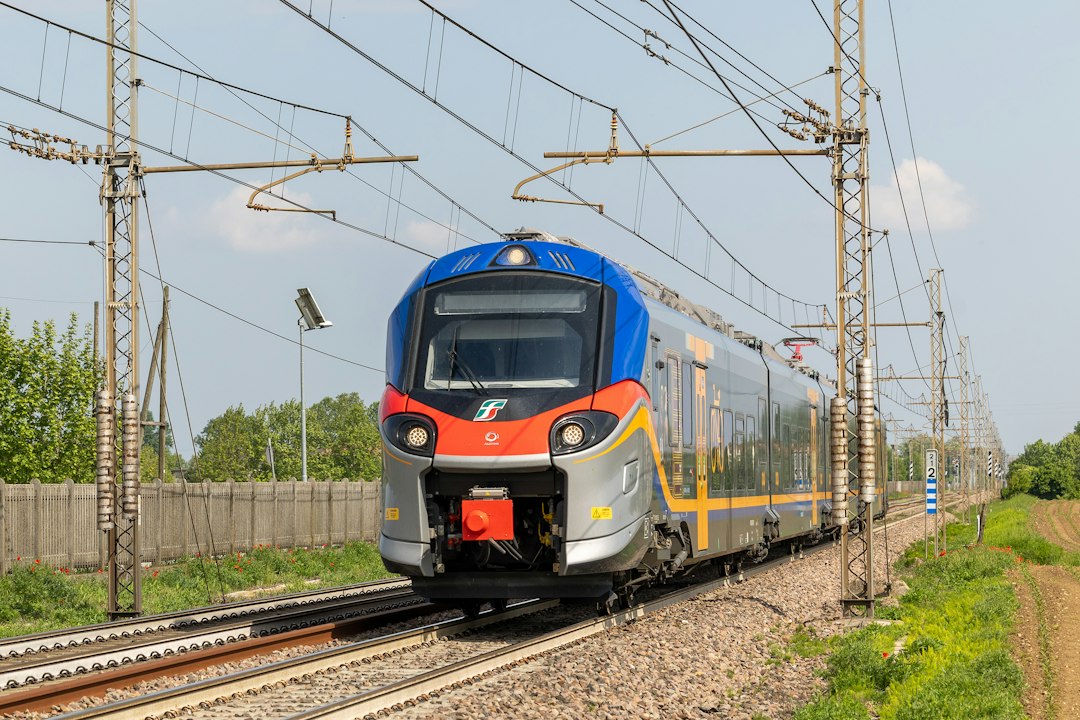
El desplome de Alstom en la Bolsa de París ha alcanzado el 30% en las primeras operaciones de este lunes 2 de noviembre de 2026, después de que el fabricante ferroviario francés rebajara drásticamente sus previsiones financieras. La empresa calcula ahora un margen operativo ajustado de alrededor del 1% para su ejercicio 2026/27, frente al 6,5% anunciado anteriormente, y anticipa una salida de flujo de caja libre de 1.500 millones de euros, cuando antes esperaba generar efectivo. La cotización puede variar durante la sesión.
El anuncio no describe un desplome de toda la bolsa europea, sino una crisis de ejecución y liquidez en uno de los principales fabricantes de trenes del continente. Su importancia para España es tangible: Alstom declaró en julio que trabajaba con 746 proveedores españoles y que sus compras locales superaban los 700 millones de euros en el último ejercicio. No ha anunciado que vaya a cancelar esos contratos.
Por qué se produce el desplome de Alstom
La comunicación oficial de Alstom del 2 de noviembre identifica dificultades técnicas, de industrialización y de homologación en su plataforma Coradia Max, destinada a servicios ferroviarios regionales en Alemania. El grupo detuvo temporalmente su producción durante el primer trimestre para resolver problemas y limitar reparaciones posteriores.
Al revisar los proyectos de material rodante más complejos, la dirección detectó trabajo adicional, calendarios más largos y efectos sobre otros contratos. Esos ajustes obligaron a recalcular la rentabilidad esperada de determinados encargos. La compañía también señala dificultades en otros proyectos ejecutados para Alemania o desde ese país.
La diferencia entre el negocio comercial y el operativo es fundamental. Alstom recibió pedidos por 11.000 millones de euros durante el primer semestre, un 5% más que un año antes, y registró ventas por 9.300 millones, un 3% superiores. Sin embargo, su margen de explotación ajustado pasó del 6,4% positivo a aproximadamente el 4% negativo. Tener pedidos no garantiza que puedan fabricarse y entregarse con rentabilidad.
De un flujo de caja positivo a una salida de 1.500 millones
El deterioro más llamativo aparece en las previsiones de caja. Alstom pasa de esperar un flujo de caja libre positivo para todo el ejercicio fiscal, que termina en marzo de 2027, a estimar una salida de 1.500 millones de euros. En los seis meses cerrados en septiembre ya consumió 1.248 millones, frente a 740 millones en el mismo semestre anterior.
La compañía explica que parte del problema proviene del aplazamiento de cobros asociados a hitos contractuales: si la homologación y la entrada en servicio de los trenes se retrasan, también pueden desplazarse al siguiente ejercicio determinados pagos. No equivale necesariamente a perder definitivamente todos esos ingresos, pero sí puede tensionar la financiación mientras los gastos continúan.
Alstom comunicó que su deuda neta aumentó de 400 millones de euros en marzo a 1.100 millones en septiembre. Para reforzar su posición, anunció un objetivo de reducción de deuda de unos 2.000 millones hasta septiembre de 2027 y la revisión de opciones orgánicas e inorgánicas. Eso no significa que ya se hayan acordado ventas de activos, ampliaciones de capital o recortes concretos de empleo.
La empresa indica que disponía de 1.650 millones de euros de efectivo a 30 de septiembre, líneas de crédito existentes y una nueva línea revolvente de 2.000 millones suscrita el 1 de noviembre. Una previsión de caja negativa no debe confundirse con una declaración de insolvencia o suspensión de pagos.
La reacción de la Bolsa de París
Reuters registró una caída de hasta el 30% en los primeros compases de negociación. Posteriormente, otra crónica de la agencia situó el retroceso cerca del 27% durante la apertura europea. El Financial Times también informó de pérdidas superiores al 25%. Son referencias intradía, no un cierre oficial.
La magnitud del movimiento refleja que los inversores no esperaban un cambio tan amplio en margen y liquidez. La previsión de rentabilidad anual baja unos 5,5 puntos porcentuales y el objetivo de caja cambia de signo. Sin embargo, la caída de la acción no mide directamente la pérdida de pedidos ni permite deducir por sí sola cuánto valen los contratos afectados.
Qué implica para los proveedores y las plantas españolas
La exposición española merece una lectura separada. Según el balance industrial publicado por Alstom España en julio de 2026, la compañía tiene más de 3.000 empleados en el país, más de 30 centros y cuatro instalaciones industriales principales en Santa Perpètua de Mogoda, Trápaga, Pinto y Getafe. Su impacto total estimado supera los 7.500 puestos de trabajo directos, indirectos e inducidos.
En ese ejercicio, sus operaciones españolas facturaron 897 millones de euros, con aproximadamente la mitad vinculada a exportaciones. Esta estructura explica por qué un problema en proyectos alemanes puede interesar a fabricantes de componentes, ingeniería, electrónica, sistemas de tracción y empresas de mantenimiento españolas, aunque no exista constancia de que esos proveedores concretos estén afectados.
El riesgo potencial se concentra en la planificación de entregas, los hitos de cobro, las necesidades de inventario y la reasignación de capacidad industrial. Una reducción de producción del grupo puede alterar pedidos de algunos suministradores; también podría generar oportunidades para otros centros. No es posible anticipar el resultado para cada planta española sin conocer los contratos implicados.
Para una pyme proveedora, lo prudente es revisar su dependencia comercial del grupo, las fechas de vencimiento de facturas, las cláusulas por retrasos y los pedidos confirmados. No hay base para afirmar que Alstom haya comunicado impagos generalizados o un ajuste de plantilla en España a raíz de este anuncio.
Producción recortada y recuperación todavía por demostrar
Alstom reduce su objetivo anual de fabricación a unos 4.000 coches ferroviarios, frente a los 4.400-4.500 previstos antes. En el primer semestre produjo 1.860, un 8% menos que los 2.017 del periodo comparable. También espera ahora un crecimiento orgánico de ventas bajo o medio de un solo dígito, frente a aproximadamente el 5% anterior.
La dirección sostiene que pretende normalizar el desempeño a partir del ejercicio 2027/28 y alcanzar a medio plazo un margen ajustado del 8%-10%. Se trata de objetivos, no de resultados confirmados. La compañía prevé presentar un plan operativo y financiero más completo en el segundo trimestre de 2027.
La próxima fecha relevante será el 17 de noviembre, cuando Alstom tiene previsto presentar sus resultados semestrales. Las cifras conocidas este lunes son preliminares y no auditadas, según la propia compañía. Será importante comprobar si aparecen nuevos ajustes en los contratos, cómo se financiará el desapalancamiento y qué calendario de homologación se confirma.
Un aviso para la industria europea
El caso muestra la diferencia entre demanda y ejecución en grandes proyectos industriales. Una cartera comercial elevada puede coexistir con márgenes negativos si aumentan los costes, se alargan los ensayos o los pagos dependen de entregas que no se producen en la fecha prevista. Es relevante para empresas que trabajan con contratos plurianuales y cadenas de suministro internacionales.
El contexto industrial europeo también incluye presiones laborales y de costes, aunque no deben confundirse con la causa concreta de la revisión de Alstom. Business Magazine ha explicado las huelgas en la industria alemana y el contraste entre los resultados de Acerinox y las dificultades de Tubacex.
La conclusión provisional: Alstom ha confirmado un deterioro excepcional de sus previsiones de rentabilidad y caja, y el mercado ha respondido con una caída bursátil muy acusada. El impacto real sobre proveedores, empleo y contratos españoles sigue pendiente de información específica. Confundir la reacción bursátil con cancelaciones ya decididas sería adelantar conclusiones que la documentación oficial no sostiene.
Actualizado el 2 de noviembre de 2026 durante la sesión bursátil europea. Fuentes: Alstom, Reuters, Financial Times y Alstom España. Los movimientos de cotización son intradía.