Las bolsas asiáticas sufren este viernes 30 de octubre de 2026 una oleada de ventas concentrada en la tecnología. Durante la sesión, el Kospi de Corea del Sur cedía entre un 5% y un 5,4%, mientras el Nikkei 225 japonés retrocedía alrededor del 2,6%-3%. El movimiento llega después del desplome de Alphabet en Wall Street y de las fuertes caídas de Intel y Amazon en las operaciones posteriores al cierre. La preocupación común es cuánto dinero destinan las grandes tecnológicas a inteligencia artificial y cuándo podrán recuperar esas inversiones.
Actualización del 30 de octubre de 2026, 08:25 CET: cierres confirmados. El Kospi surcoreano terminó en 5.730,74 puntos, con una caída del 3,48%, tras haber perdido más del 5% durante la sesión. El Nikkei japonés cerró en 63.290,11 puntos, un 2,1% menos, después de llegar a retroceder un 3%. Por tanto, los descensos finales fueron menores que los registrados en la primera hora de esta información. Según la crónica de cierre de The Korea Times y la información de Reuters sobre Tokio, la corrección estuvo concentrada en tecnológicas y semiconductores.
Freno temporal a órdenes automáticas en Corea del Sur. Korea Exchange activó a las 10:04, hora de Seúl, el mecanismo denominado sell-side sidecar al caer más de un 5% los futuros del Kospi 200. La medida suspendió durante cinco minutos las órdenes de venta mediante negociación programada, pero no supuso el cierre general de la Bolsa. La actuación fue comunicada por el operador bursátil y recogida por Yonhap y The Korea Times. Los porcentajes del resto del artículo corresponden a la sesión intradía y se conservan como contexto de la evolución de la jornada.
El Kospi llegó a caer más del 5% antes de moderar las pérdidas al cierre
Reuters situaba al Kospi aproximadamente un 5% por debajo del cierre anterior y al Nikkei cerca de un 3% a la baja. La agencia añadía que el índice surcoreano acumulaba un descenso superior al 17% durante octubre, un mes especialmente volátil para las compañías ligadas a semiconductores y centros de datos.
Associated Press situaba al Kospi en 5.618,76 puntos, un 5,4% menos, y al Nikkei en 62.960,60 puntos, con una caída del 2,6%, durante la negociación matinal. Samsung Electronics y SK Hynix, fabricantes relevantes de memorias para sistemas de IA, participaban de las ventas.
La fotografía regional no es uniforme: AP registraba avances en Hong Kong y Australia. Por tanto, hablar de un desplome idéntico de todas las bolsas asiáticas sería incorrecto. El episodio destaca por la intensidad de las caídas en Corea del Sur y Japón, mercados expuestos a la cadena mundial de semiconductores.
Alphabet, Intel y Amazon: el gasto en IA bajo examen
El jueves, Alphabet perdió un 12,6% en Wall Street, según Reuters y AP, con una reducción aproximada de 500.000 millones de dólares en valor bursátil. El documento oficial presentado ante la SEC muestra que los ingresos del tercer trimestre crecieron un 25%, hasta 127.600 millones de dólares, y que Google Cloud más que duplicó su facturación, hasta 30.700 millones. La caída de la acción no significa que la compañía haya dejado de crecer.
La preocupación está en el equilibrio entre crecimiento e inversiones extraordinarias en infraestructura. Alphabet informó de un fuerte incremento del gasto en capital y de un flujo de caja libre trimestral negativo. Los inversores intentan determinar si los ingresos adicionales de la IA compensarán el coste de centros de datos, procesadores y energía.
Intel comunicó el 29 de octubre ingresos trimestrales de 16.500 millones de dólares, un 21% más, pero pronosticó para el cuarto trimestre entre 15.000 y 16.000 millones. Esas cifras constan en su comunicado oficial. Reuters registraba un descenso cercano al 23% en las operaciones posteriores al cierre. La empresa reconoce dificultades en el mercado del ordenador personal, aunque mantiene perspectivas favorables para procesadores de servidores.
Amazon también contribuyó a las dudas. Su comunicación del 29 de octubre cifra el crecimiento de AWS en un 39%, hasta 46.000 millones de dólares de ventas trimestrales. Sin embargo, el flujo de caja libre de doce meses pasó de una entrada de 14.800 millones a una salida de 42.400 millones, principalmente por inversiones en infraestructura. Amazon prevé gastos de capital de alrededor de 220.000 millones en 2026. Reuters situaba su caída fuera de horario cerca del 7%.

Por qué reaccionan con fuerza Corea del Sur y Japón
Los fabricantes de memoria, los productores de equipos para fabricar chips y los proveedores de servidores forman una parte decisiva de la infraestructura de IA. Cuando los inversores cuestionan el ritmo de inversión de los compradores estadounidenses, también revisan las perspectivas de las empresas suministradoras. El ajuste de valoración puede producirse incluso aunque sus pedidos actuales sigan siendo elevados.
Corea del Sur es sensible a esa cadena industrial por el peso de Samsung y SK Hynix. Japón alberga fabricantes de maquinaria y materiales utilizados en procesos de semiconductores. Eso explica parte de la concentración de las caídas, sin implicar automáticamente una contracción equivalente de toda la economía asiática.
Conviene separar tres conceptos: una caída de cotización, un descenso de beneficios y un problema de liquidez empresarial. Los movimientos de hoy acreditan el primero; los resultados muestran situaciones diferentes para cada compañía. No existe evidencia suficiente para afirmar que los fabricantes asiáticos sufran una interrupción general de suministros o una crisis de solvencia.
Los futuros estadounidenses y los bonos también reaccionan
Reuters registraba una caída aproximada del 1,4% en los futuros del Nasdaq 100 durante la sesión asiática. Los inversores también compraban deuda pública estadounidense: la rentabilidad del bono del Tesoro a diez años descendía hacia el 4,91%. Como la rentabilidad y el precio de un bono evolucionan en sentido contrario, el movimiento es compatible con una búsqueda de activos defensivos.
El cierre estadounidense del jueves fue más moderado que las pérdidas de algunas tecnológicas: AP cifró la caída del Nasdaq compuesto alrededor del 1,4% y la del S&P 500 en torno al 0,3%. Sin embargo, la sesión del viernes ha confirmado que la corrección no se limita a Asia.
Actualización 20:10 CET: la caída se extiende a Wall Street y al sector tecnológico europeo
30 de octubre de 2026, 20:10 (hora de Madrid). La oleada de ventas iniciada en las plazas asiáticas se ha trasladado a Estados Unidos. En la última actualización consultada de Reuters, el Nasdaq Composite retrocedía un 3,37%, el S&P 500 un 2,08% y el Dow Jones un 1,08%. El operador Nasdaq mostraba además una caída intradía del 4,17% en su índice Nasdaq 100. Son fotografías de una sesión estadounidense todavía abierta, no cierres definitivos; las cotizaciones pueden cambiar antes del final de la negociación.
El ajuste es especialmente intenso en semiconductores: Reuters situaba la caída de Intel alrededor del 30,9%, la de Nvidia en el 5,3%, la de AMD en el 12,1% y la del índice de fabricantes de chips en el 8,7%. La magnitud de las ventas muestra que el temor a la rentabilidad del gasto en inteligencia artificial ha pasado de afectar a compañías concretas a presionar a toda su cadena de proveedores. Esto no demuestra por sí solo un desplome de pedidos o ingresos reales.
En Europa, el cierre confirmado por Reuters dejó al STOXX 600 un 0,36% por debajo de la sesión anterior, mientras el sector tecnológico europeo cedió un 2,75%, su peor jornada desde el 7 de julio. La divergencia entre el índice europeo general y su segmento tecnológico confirma que el impacto es desigual. Para empresas españolas con inversiones o contratos ligados a centros de datos, chips y servicios digitales, el principal riesgo inmediato es la volatilidad financiera y la revisión de presupuestos de inversión, no una interrupción acreditada del suministro.

Actualización 21:23 CET: Wall Street confirma el desplome tecnológico al cierre
30 de octubre de 2026, 21:23 (hora de Madrid). Con la negociación ordinaria estadounidense terminada, Associated Press informa de que el Nasdaq Composite cerró en 25.437,00 puntos, con una caída del 2,9%; el S&P 500 terminó en 7.580,07 puntos (-1,8%) y el Dow Jones en 51.770,31 puntos (-1,1%). Fue la peor sesión del S&P 500 desde junio, según la agencia. Los porcentajes definitivos son distintos de las lecturas intradía consignadas a las 20:10, que se mantienen más arriba como registro de la evolución de la jornada.
El operador Nasdaq muestra para el 30 de octubre una variación del -3,46% en el Nasdaq 100. AP sitúa el descenso final de Intel en el 28,6%, el de Nvidia en el 4,2% y el de Amazon en el 1,4%. Los resultados y previsiones publicados por Intel y Amazon ayudan a explicar el ajuste, pero estas caídas bursátiles no equivalen a pérdidas contables de igual magnitud ni prueban por sí mismas una reducción de la demanda de inteligencia artificial.
El cierre refuerza la dimensión internacional de la corrección: Asia terminó en negativo en sus principales plazas tecnológicas, el sector tecnológico europeo cayó un 2,75% y Wall Street registró pérdidas significativas. Para las empresas españolas, el riesgo inmediato se concentra en la volatilidad de valoraciones, el coste de financiación y las decisiones futuras de inversión en infraestructura digital; no hay evidencia de un corte generalizado de servicios o de suministros como consecuencia de esta sesión. Barron’s también confirma el cierre negativo y el alcance de la venta de tecnológicas.
Qué consecuencias puede tener para las empresas españolas
El primer canal es financiero. Una corrección internacional de las tecnológicas puede elevar la volatilidad de fondos y carteras con exposición a semiconductores y servicios en la nube. También puede encarecer emisiones de capital de proyectos tecnológicos si los inversores exigen mayor rentabilidad por asumir riesgos.
El segundo canal es industrial. Las empresas españolas que compran servidores, almacenamiento o servicios de nube dependen de cadenas globales con fabricantes coreanos, japoneses y estadounidenses. Una caída bursátil no implica que los precios de esos equipos vayan a bajar ni que los pedidos se cancelen: dependerá de la oferta real y de los contratos. Para proveedores de energía e ingeniería de centros de datos, importará si los grandes operadores mantienen sus calendarios de inversión.
El tercer canal es estratégico. El debate sobre el retorno del gasto en IA afecta a presupuestos empresariales y proyectos de automatización. Sin embargo, las cifras de AWS y Google Cloud muestran que la demanda continúa creciendo. Sería precipitado interpretar las ventas bursátiles como prueba de que la IA ha dejado de generar negocio.
Business Magazine ya analizó por separado Alphabet, Intel y Amazon. La novedad es la transmisión de esos resultados a las bolsas asiáticas durante la mañana del viernes.
Qué está confirmado y qué queda por comprobar
Reuters, AP y medios surcoreanos documentan las fuertes caídas intradía. Los cierres del Kospi (-3,48%) y el Nikkei (-2,1%) ya están confirmados y se detallan en la actualización de cabecera. Korea Exchange aplicó un freno de cinco minutos a las órdenes programadas de venta, no una suspensión total de la negociación. Las cifras empresariales proceden de comunicaciones de Alphabet, Intel y Amazon. No se ha confirmado una crisis bancaria ni una interrupción general de la actividad económica causada por esta corrección.
La apertura europea y la estadounidense ya han confirmado la extensión internacional de las ventas tecnológicas. El cierre definitivo de Wall Street se incorpora en la actualización de las 21:23 CET; queda por comprobar si la corrección altera decisiones de inversión, financiación o producción de las empresas. Los descensos estadounidenses citados en la actualización de las 20:10 CET son intradía; no deben presentarse como cierres de sesión ni como prueba de una crisis de solvencia.

Fuentes originales
Reuters (30/10) · AP (30/10) · Alphabet / SEC · Amazon · Intel.
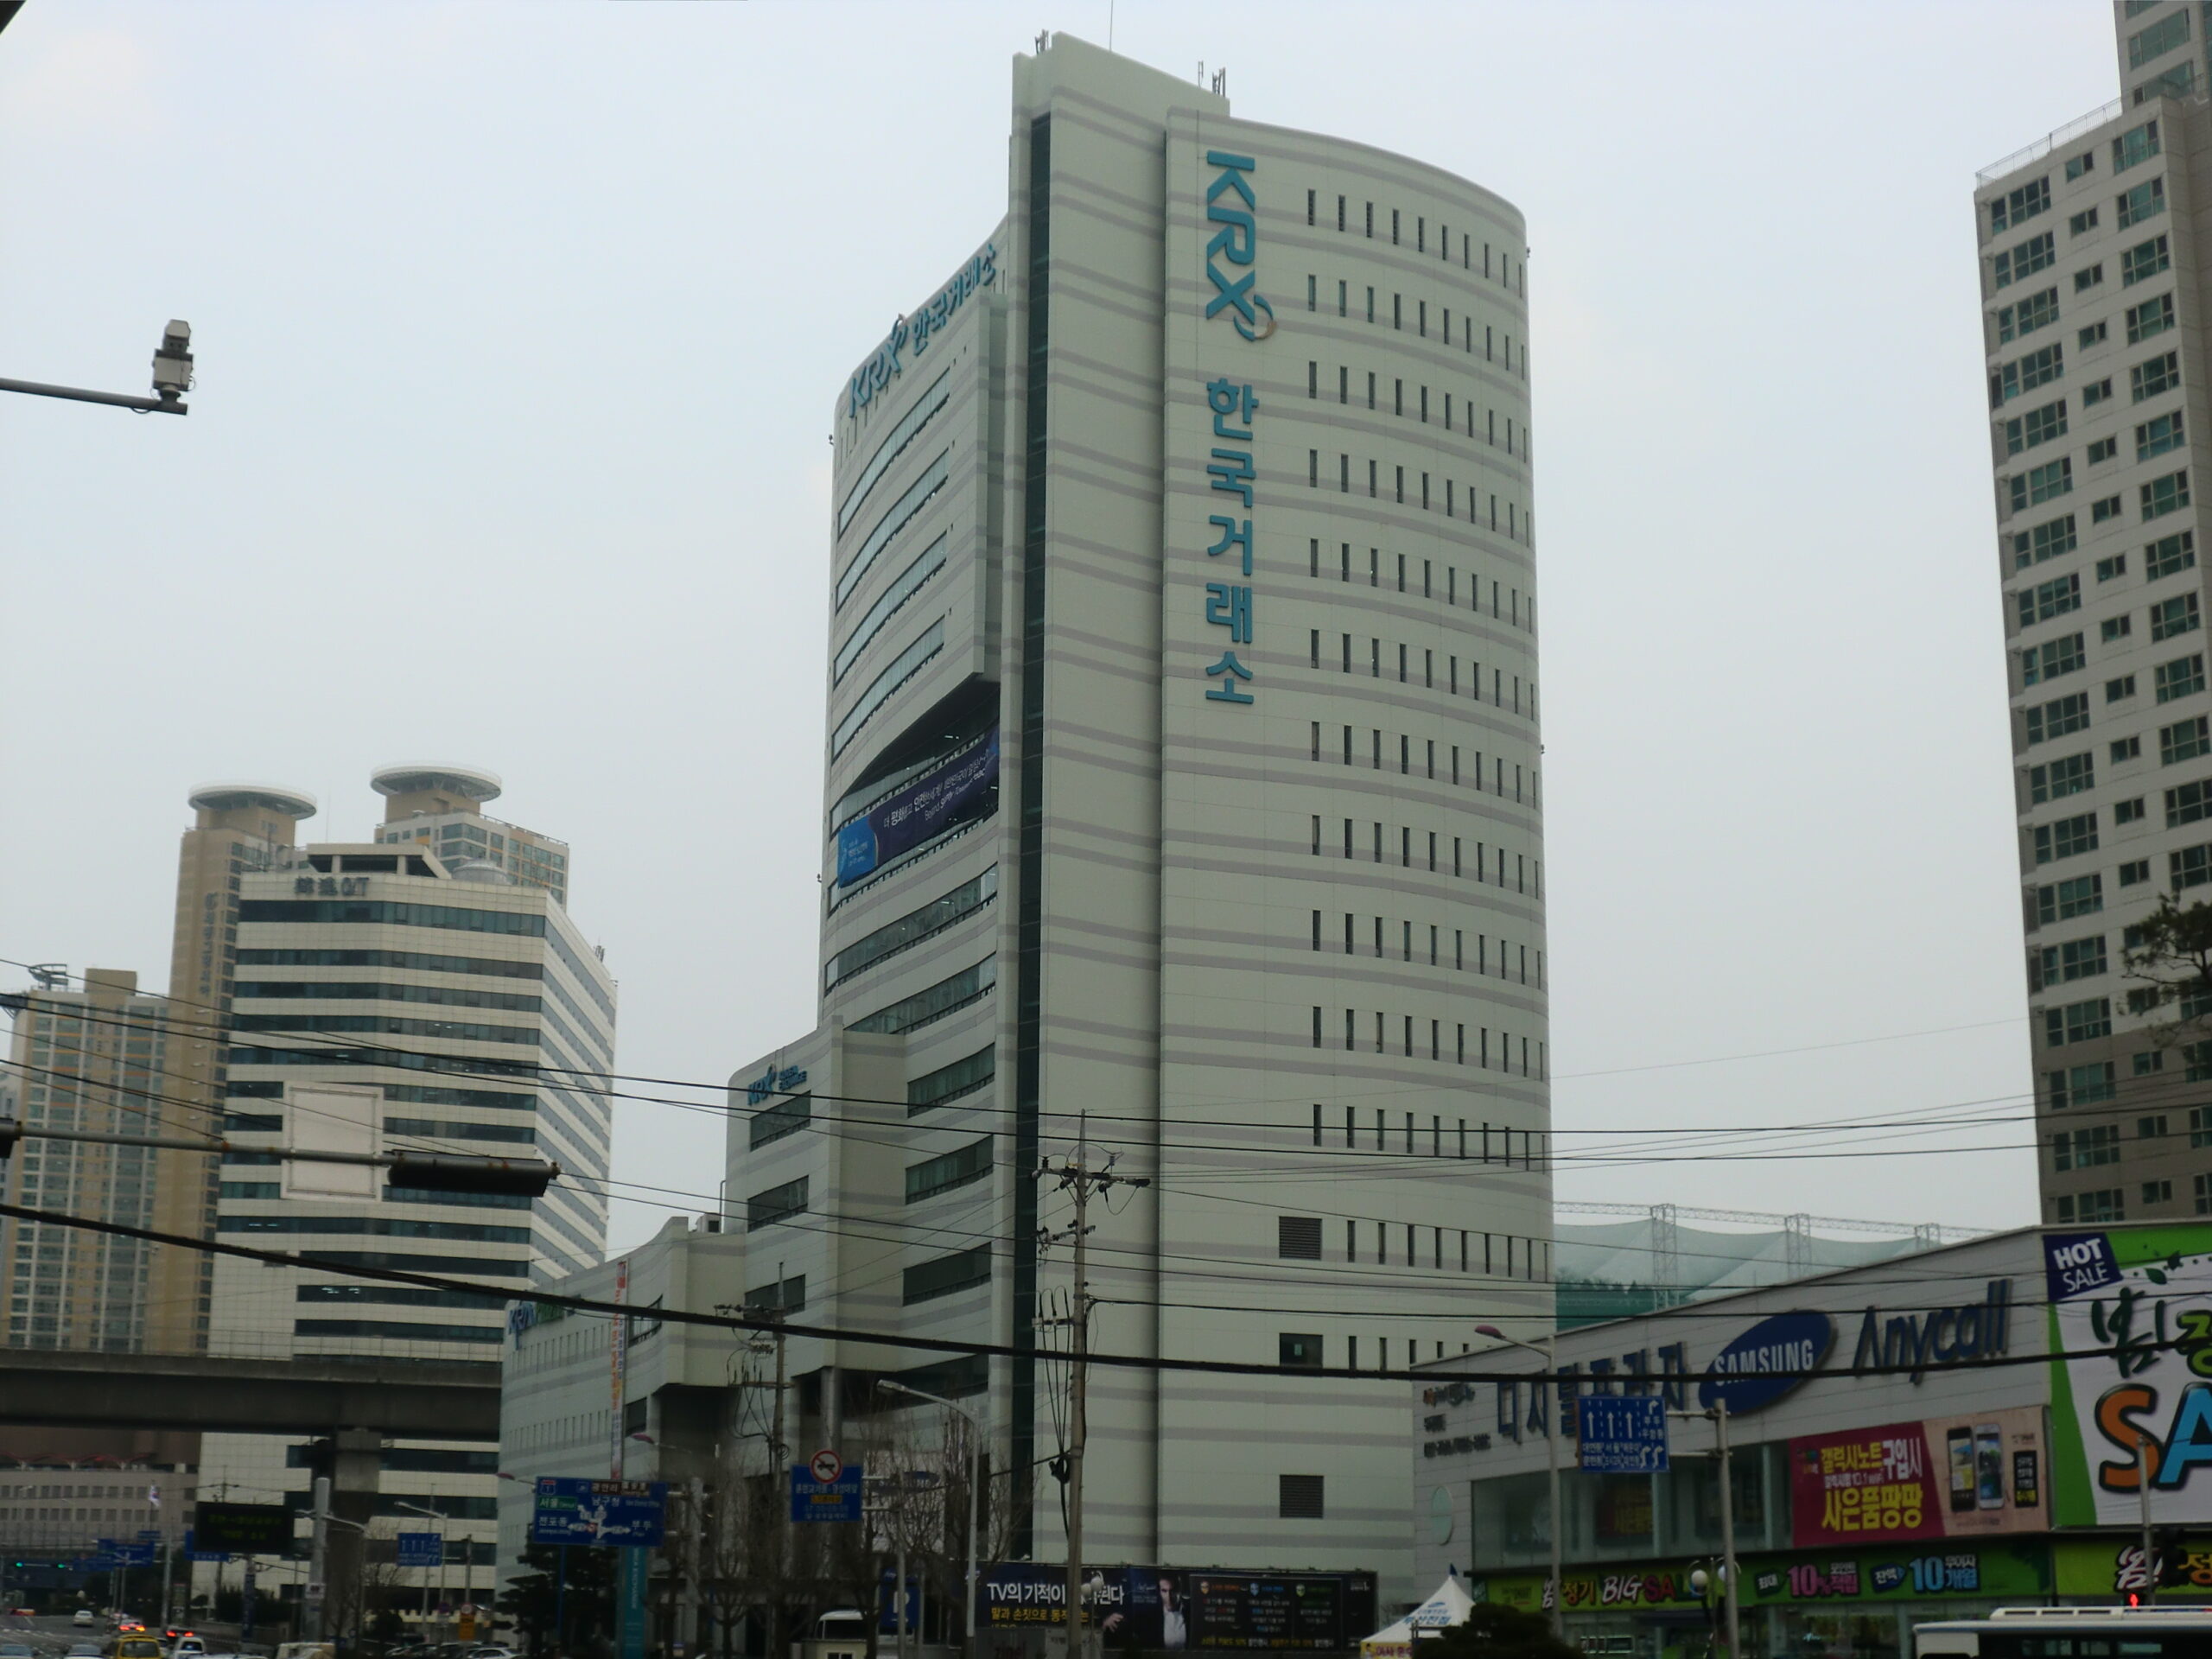
Imagen: edificio de Korea Exchange en Busan, foto de hyolee2 / Wikimedia Commons, licencia CC BY-SA 3.0. Fotografía de archivo de 2012; no muestra la sesión de hoy.