Actualizado: 27 de octubre de 2026, 06:31 (hora de Madrid). El mercado europeo del gas ha recuperado niveles que no se veían desde finales de 2022. El contrato neerlandés TTF para el mes siguiente alcanzó el lunes 26 de octubre 97,50 euros por megavatio hora (€/MWh) durante la sesión, según The Wall Street Journal. La subida coincide con una entrada en el invierno marcada por reservas europeas relativamente bajas y la incertidumbre del suministro internacional.
La tensión alcanza a España. El mercado ibérico MIBGAS publicó para la entrega del martes 27 de octubre un precio último del producto diario español de 95,93 €/MWh, con una subida de 3,48 euros, equivalente al 3,8 % respecto a la sesión anterior. El producto para noviembre se situaba en 95,88 €/MWh. Son referencias mayoristas de contratos distintos, no el precio final que paga cada empresa.
No se ha confirmado un corte generalizado del suministro en España ni en la Unión Europea. Lo extraordinario es la coincidencia de máximos de cuatro años en el precio continental, gas ibérico próximo a los 100 euros y un almacenamiento europeo reducido para esta época. Es una alerta de costes y seguridad de suministro, no una declaración de emergencia energética.
El TTF alcanza su nivel más alto desde diciembre de 2022
La referencia europea llegó el lunes a niveles no vistos desde diciembre de 2022, según las informaciones independientes de The Guardian y The Wall Street Journal. Este último medio registró un máximo intradía de 97,50 €/MWh y una cotización posterior de 96,63 euros. No sería correcto presentar el máximo intradía como precio definitivo de cierre.
El movimiento devuelve el mercado a una franja de precios asociada a fuertes tensiones energéticas, aunque permanece por debajo de los extremos alcanzados en la crisis de 2022. Tampoco significa que aquella crisis vaya a repetirse. Las cotizaciones incorporan previsiones de temperaturas más bajas, demanda de calefacción, competencia por cargamentos de gas natural licuado (GNL) y perturbaciones en Oriente Próximo. Atribuir toda la subida a una única causa simplificaría una dinámica compleja.
Reservas próximas al 75 % antes del invierno
La otra señal procede del almacenamiento. Los registros de AGSI+, la plataforma de Gas Infrastructure Europe, sitúan el llenado agregado de la UE alrededor del 75 % en los últimos días disponibles. Para el día gasista 25 de octubre, un seguimiento que identifica AGSI+ como fuente recogía aproximadamente un 74,9 % y 849 TWh almacenados.
La comparación histórica revela la diferencia: la media calculada para la misma fecha de los cinco años anteriores ronda el 89,5 %. La distancia es de casi 15 puntos porcentuales. Debe distinguirse el dato comunicado por los operadores de una media histórica elaborada por un servicio de análisis.
Los almacenamientos no son la única fuente de gas. Europa recibe también combustible por gasoducto y en buques metaneros, mientras la demanda cambia con el clima y la actividad económica. Un llenado del 75 % no implica que Europa disponga solamente del 75 % del gas que necesitará en invierno, ni permite deducir una fecha de agotamiento.
El Consejo de la Unión Europea prorrogó en 2025 las reglas de almacenamiento, con mayor flexibilidad para proteger la seguridad del suministro sin forzar compras a cualquier precio. La posición de partida condiciona la capacidad para absorber semanas frías o perturbaciones inesperadas.

Oriente Próximo añade incertidumbre, pero no confirma nuevos daños
La guerra en Oriente Próximo y los problemas de tránsito por el estrecho de Ormuz han alterado flujos internacionales de hidrocarburos. La reducción de determinadas exportaciones de GNL intensifica la competencia entre compradores europeos y asiáticos. Las perspectivas de nuevos episodios de tensión pueden elevar las primas de riesgo incorporadas a los contratos.
Sin embargo, no está confirmado un nuevo daño a las instalaciones petroleras saudíes en las últimas horas. Reuters informó este martes de que la coalición liderada por Arabia Saudí anunció la interceptación de tres misiles balísticos y cuatro drones. Esos hechos no prueban por sí solos una interrupción adicional de oleoductos, refinerías o exportaciones.
El petróleo sigue caro, aunque sus movimientos recientes no han sido idénticos a los del gas. Business Magazine ha analizado la evolución del Brent tras la tensión saudí. Conviene seguir ambos mercados por separado: no son productos intercambiables y sus cadenas de suministro son distintas.
Qué consecuencias puede tener para las empresas españolas
Las industrias intensivas en calor —cerámica, vidrio, química, metalurgia y determinados procesos alimentarios— son especialmente sensibles a una subida persistente del coste del gas. También pueden verse afectados negocios que consumen mucha electricidad cuando el gas influye en el precio marginal de generación. El impacto varía según el consumo, la eficiencia y la capacidad de trasladar costes a los clientes.
Una empresa con contrato de suministro a precio fijo puede no notar la subida hasta la renovación. Otra que compre a precios indexados puede experimentar antes la variación. Las coberturas financieras y las cláusulas contractuales impiden calcular una subida uniforme de facturas a partir de los precios TTF o MIBGAS.
Existen efectos indirectos sobre fertilizantes, materiales de construcción, transporte y proveedores industriales. Si el encarecimiento se prolonga, puede estrechar márgenes y obligar a revisar presupuestos. Pero un máximo de cotización, por sí solo, no demuestra pérdidas generalizadas ni permite cuantificar un efecto adicional sobre el PIB español.
El nuevo nivel del gas da mayor relevancia a las advertencias del BCE sobre el shock energético europeo y a las peticiones de apoyo a la industria europea que ya ha cubierto este medio.
Las tres referencias que hay que vigilar
Los responsables financieros y de compras deberían identificar qué parte del consumo está indexada, cuándo vencen los contratos y qué condiciones permiten revisar precios. Es razonable actualizar escenarios de tesorería con distintos costes energéticos, sin presentar esas hipótesis como previsiones seguras.
Las próximas señales serán la evolución del TTF y de MIBGAS, los datos diarios de almacenamiento de AGSI+ y las comunicaciones oficiales sobre rutas y capacidad de suministro. La meteorología de noviembre y la disponibilidad efectiva de GNL ayudarán a determinar si la presión se estabiliza o se intensifica.
La conclusión es precisa: Europa afronta el invierno con gas mayorista en máximos desde 2022 y reservas relativamente bajas. Es una advertencia importante para miles de empresas, pero no hay pruebas de un desabastecimiento generalizado en España ni de que los precios futuros deban subir inevitablemente.
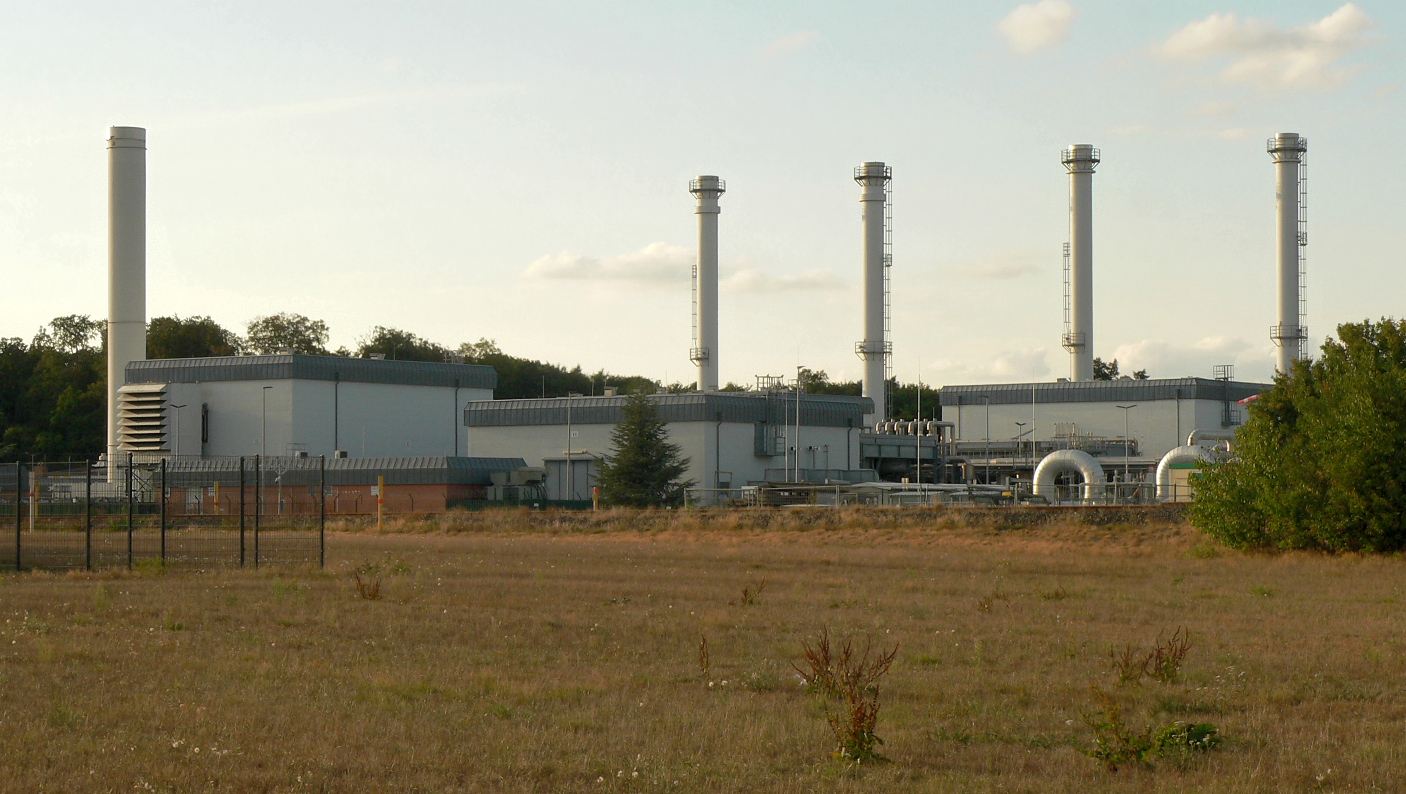
Imagen: instalaciones de almacenamiento subterráneo de gas de Rehden (Alemania), fotografía de archivo de agosto de 2022. Axel Hindemith / Wikimedia Commons, licencia CC BY-SA 3.0. Imagen de archivo, no fotografía de los acontecimientos de octubre de 2026.