Meta ha anunciado este lunes 26 de octubre de 2026 un plan de financiación mediante acciones de hasta 95.000 millones de dólares para respaldar la expansión de sus centros de datos, chips e infraestructura de inteligencia artificial. La compañía ha lanzado ofertas de valores por aproximadamente 35.000 millones y estudia un segundo programa, todavía no formalizado, de hasta 60.000 millones a partir de 2027. Es una operación extraordinaria por su tamaño, pero conviene distinguir el capital que ya se ofrece del que únicamente se contempla captar más adelante.
El anuncio está recogido en el comunicado oficial para inversores de Meta, publicado hoy, y ha sido contrastado con Reuters y Financial Times. El movimiento llega en un momento de escrutinio creciente sobre la rentabilidad de la inversión en IA y sobre el uso de deuda y nuevas emisiones de acciones para financiarla.
Meta plantea 95.000 millones, pero solo 35.000 millones están en las ofertas anunciadas
La ampliación de capital de Meta tiene dos componentes con grados distintos de compromiso. El primero incluye una oferta de aproximadamente 22.500 millones de dólares de acciones ordinarias de clase A, articulada mediante contratos de venta a plazo, y unos 12.500 millones en títulos depositarios que representan participaciones en acciones preferentes de conversión obligatoria. Son operaciones anunciadas, sujetas a su ejecución y a sus condiciones definitivas.
El segundo componente es un posible programa de venta de acciones en mercado, conocido como at-the-market o ATM, por hasta 60.000 millones de dólares. Meta prevé considerarlo cuando empiecen a cotizar sus nuevas acciones de clase C, previsiblemente en el primer trimestre de 2027. La empresa precisa que no ha firmado aún el acuerdo para ese programa y que ni su puesta en marcha ni el volumen finalmente vendido están garantizados. Por tanto, presentar los 95.000 millones como dinero ya ingresado sería incorrecto.
Las acciones preferentes tendrán una conversión obligatoria prevista para agosto de 2029, con términos finales pendientes de fijación. En las acciones ordinarias a plazo, Meta tampoco espera recibir inicialmente el efectivo correspondiente: los ingresos llegarían al liquidar los contratos según sus condiciones. Este calendario importa para evaluar cuándo dispondrá efectivamente de fondos y cuándo se producirá la eventual dilución de los accionistas.
Por qué necesita más financiación una empresa que genera tanta caja
La inversión en inteligencia artificial de Meta se ha convertido en una de las mayores apuestas de infraestructura del sector tecnológico. La compañía calcula que su gasto de capital en 2026 alcanzará entre 135.000 y 145.000 millones de dólares. El desembolso incluye centros de datos, equipos de cómputo y capacidad para entrenar y ejecutar modelos, además de los sistemas necesarios para sostener productos publicitarios y nuevos servicios.
Meta comunicó que generó unos 97.000 millones de dólares de flujo de caja operativo en los primeros nueve meses del año y que cerró septiembre con aproximadamente 82.000 millones entre efectivo e inversiones negociables. Estos recursos son importantes, pero no convierten cualquier inversión futura en autofinanciable. Reuters señala que el flujo de caja libre fue negativo en 2.120 millones durante el tercer trimestre, frente a un saldo positivo de 10.630 millones un año antes. Una cifra trimestral negativa no equivale, por sí sola, a insolvencia ni permite anticipar un problema de pagos.

Nvidia, AMD y Broadcom muestran interés, sin comprometer todavía una compra
La financiación de Meta incorpora otro elemento de interés: Nvidia, AMD y Broadcom han expresado su disposición a comprar conjuntamente hasta 5.000 millones de dólares en acciones de clase A dentro de la oferta. El propio comunicado aclara que son manifestaciones de interés no vinculantes. Cada compañía podría terminar adquiriendo más, menos o ninguna acción, y los colocadores pueden modificar la asignación.
Que fabricantes de semiconductores consideren invertir en un gran cliente ilustra la interdependencia financiera de la industria de la IA. Los proveedores necesitan pedidos sostenidos para justificar su capacidad industrial; los operadores de modelos y centros de datos necesitan chips y financiación para crecer. El vínculo puede facilitar proyectos, pero también concentra riesgos si la demanda se enfría o si las inversiones previstas no producen los retornos esperados.
Qué cambia para los accionistas y para el control de Meta
Las nuevas acciones de Meta pueden diluir el porcentaje económico de quienes ya poseen títulos si no participan en las emisiones. El efecto definitivo dependerá del precio de colocación, de las opciones ejercidas y de cuántas acciones se vendan finalmente. El programa futuro de clase C, todavía hipotético, no debe incluirse como una dilución ya consumada.
La estructura de clases también tiene consecuencias de gobierno corporativo. Meta prevé utilizar títulos de clase C sin voto, lo que permitiría captar recursos sin repartir el poder político de la misma manera que con acciones ordinarias con voto. El mantenimiento del control de su fundador, Mark Zuckerberg, es por ello una cuestión distinta del porcentaje económico que tendrán los accionistas tras las operaciones.
El impacto para empresas españolas: chips, centros de datos y proveedores digitales
El plan de financiación de Meta no supone un cambio inmediato de tarifas para anunciantes, comercios o usuarios españoles. Tampoco acredita por sí mismo que vayan a encarecerse los servicios de inteligencia artificial. Su importancia para España es indirecta, pero real: muestra la escala de capital necesaria para competir en infraestructura digital y la presión que puede trasladarse a fabricantes de chips, proveedores eléctricos, constructoras, operadores de centros de datos y compañías que contratan capacidad de nube.
Para las empresas que desarrollan productos sobre modelos externos, la cuestión principal es la sostenibilidad del precio y la continuidad del servicio. Los contratos deben contemplar consumo mínimo, portabilidad, protección de datos, ubicación de procesamiento y alternativas técnicas. Para proveedores industriales y energéticos, la expansión de centros de datos puede abrir oportunidades, aunque no autoriza a dar por adjudicados contratos concretos en España.
La noticia se suma al debate sobre la inversión mundial en centros de datos y a los resultados que deben demostrar si el gasto tecnológico se convierte en beneficios. Una compañía puede presentar ingresos crecientes y, al mismo tiempo, necesitar más financiación para mantener su ritmo de expansión. Ambas realidades deben analizarse conjuntamente.

Qué está confirmado y qué sigue pendiente
Meta ha confirmado el lanzamiento de las dos ofertas actuales, su volumen aproximado conjunto de 35.000 millones, la intención de estudiar un programa adicional de hasta 60.000 millones y el interés no vinculante de tres fabricantes de chips. Siguen pendientes la fijación final de términos, la ejecución y liquidación de las colocaciones, la posible puesta en marcha del programa de clase C y la cantidad efectiva que acabará entrando en caja.
La operación es una señal de la magnitud financiera de la carrera por la IA, no una prueba de que la empresa vaya a lograr o fracasar en sus objetivos. Para evaluar su resultado habrá que observar la generación de caja, la rentabilidad del gasto de capital, los costes de financiación y el efecto sobre los accionistas en los próximos trimestres.
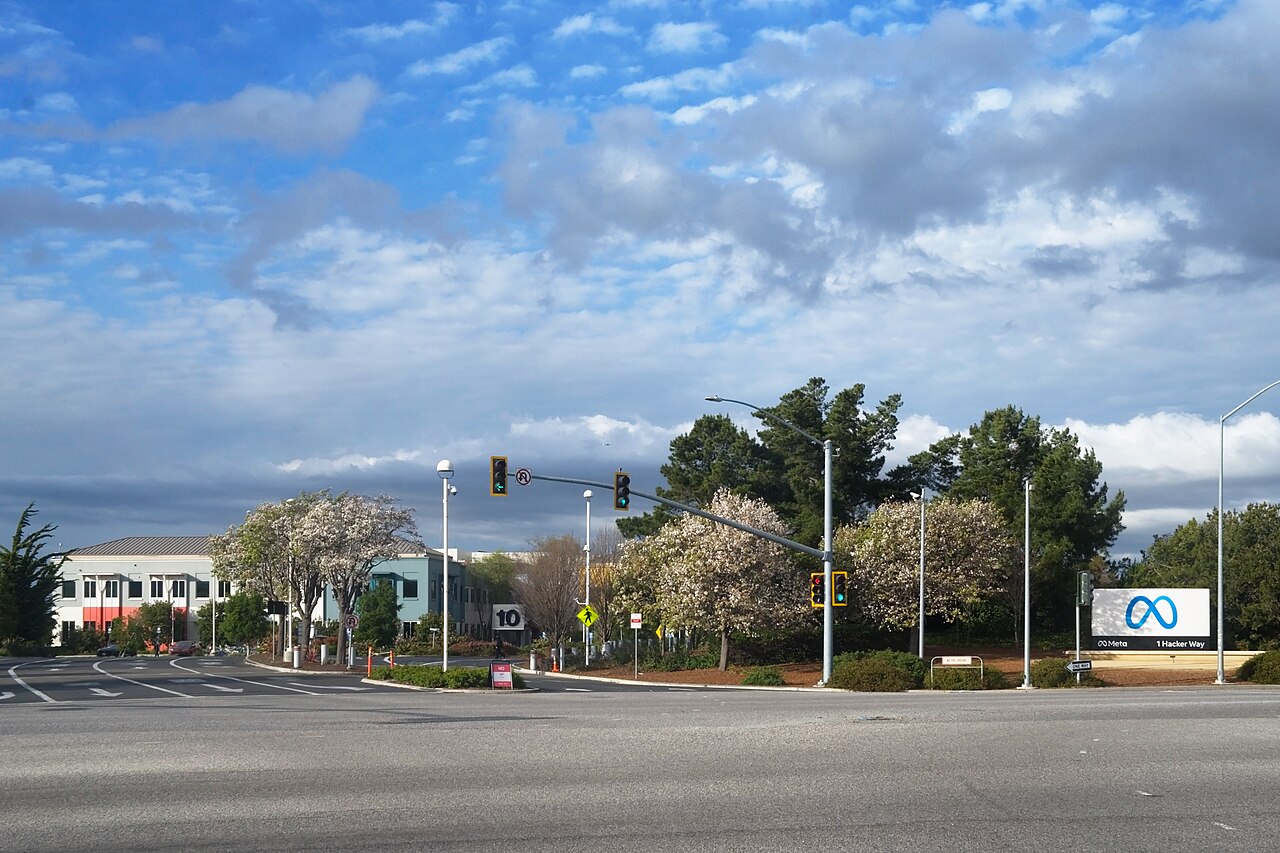
Actualización editorial: 26 de octubre de 2026, hora peninsular española. Fuentes: Meta, comunicado oficial; Reuters; Financial Times. Fotografía destacada: sede de Meta en Menlo Park, imagen de archivo de 2022 de LPS.1, Wikimedia Commons, CC0 1.0.