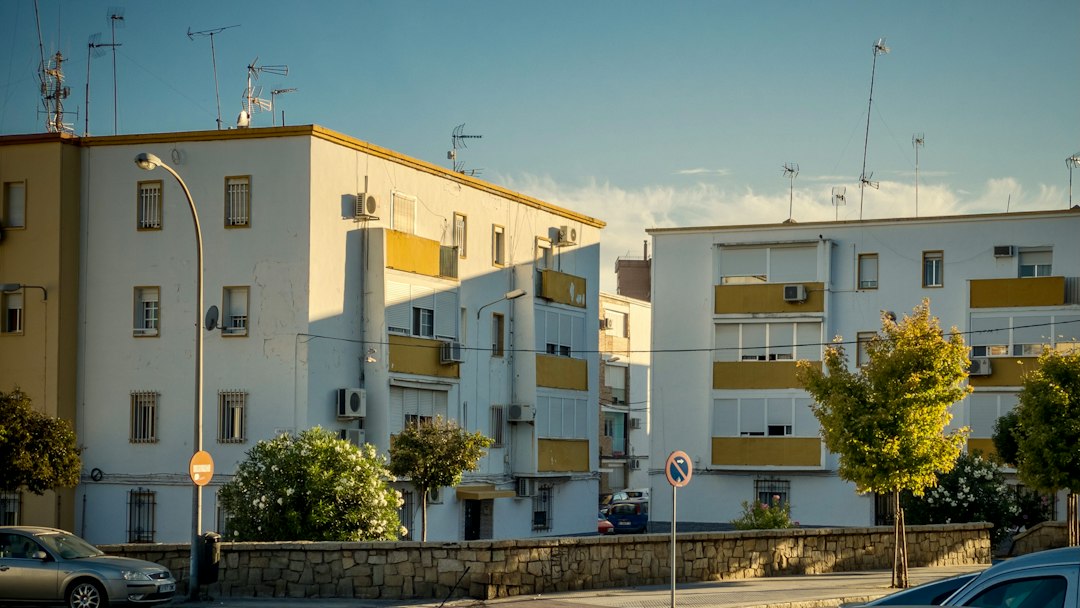
La crisis de vivienda en España combina precios de la vivienda al alza, alquiler tensionado, una oferta de vivienda insuficiente y un euríbor más alto que encarece las hipotecas. El problema ya no afecta solo a quienes buscan casa: también pesa sobre el consumo, la movilidad laboral, la contratación y el crecimiento económico. Las manifestaciones celebradas este sábado en decenas de ciudades, con unas 70.000 personas en Madrid según la Delegación del Gobierno, han llevado a la calle un desequilibrio que los indicadores vienen mostrando desde hace meses.
Los precios de la vivienda en España, el coste del alquiler, el acceso al crédito hipotecario y la escasez de oferta explican por qué el debate es mucho más amplio que la regulación. El Índice de Precios de Vivienda del INE registró en el primer trimestre de 2026 una subida interanual del 12,9%: un 9,1% en vivienda nueva y un 13,5% en segunda mano. A la vez, el Banco de España viene señalando una insuficiencia de oferta especialmente intensa en las zonas con mayor demanda.
- 12,9%: subida interanual del precio de la vivienda en el primer trimestre de 2026 (INE).
- 13,5%: aumento de la vivienda de segunda mano.
- 2,954%: euríbor a un año en agosto, 0,840 puntos más que doce meses antes (Banco de España).
- 70.000: asistentes estimados por la Delegación del Gobierno a la protesta de Madrid del 3 de octubre, según Reuters.
La crisis de vivienda en España ya no es solo un problema de precios
La crisis de vivienda en España ya tiene efectos que se extienden al resto de la economía. Un hogar que dedica una proporción creciente de su renta a vivienda dispone de menos margen para consumo y ahorro. Para las empresas, especialmente en Madrid, Barcelona, Baleares y otras zonas tensionadas, el coste residencial dificulta atraer trabajadores y eleva indirectamente las exigencias salariales. Para el sector inmobiliario, en cambio, una demanda fuerte convive con obstáculos para aumentar rápidamente la producción.
El Banco de España señaló en julio que la oferta de crédito se había endurecido en el segundo trimestre de 2026 y que la demanda de préstamos para vivienda se había reducido. Las entidades esperaban entonces un nuevo endurecimiento durante el tercer trimestre. Esa combinación, precios elevados y financiación más cara, restringe la capacidad de compra incluso cuando la necesidad de vivienda sigue aumentando.
Comprar vivienda también se complica: el euríbor vuelve a pesar
El euríbor y las hipotecas vuelven a ser una pieza central del problema. El euríbor a doce meses se situó en agosto en el 2,954%, frente al 2,114% de un año antes, según el Banco de España. La subida encarece las nuevas hipotecas variables y mixtas y afecta a las revisiones de contratos existentes. El mercado hipotecario se encuentra así ante una paradoja: existe demanda estructural, pero una parte creciente de los hogares tiene dificultades para convertirla en demanda solvente.
Eso ayuda a explicar por qué el alquiler absorbe una presión adicional. Quien no puede reunir la entrada para comprar o superar los criterios bancarios permanece más tiempo como inquilino, mientras la oferta disponible en las grandes áreas urbanas sigue siendo limitada.

Alquiler y oferta de vivienda: un debate con efectos empresariales
La regulación del alquiler y la oferta de vivienda concentran buena parte del debate. Las protestas llegan después de una intensa disputa parlamentaria sobre nuevas medidas de vivienda. Reuters informó de que entre las propuestas discutidas figuraban protecciones frente a desahucios para hogares vulnerables, renovaciones de contratos y límites temporales a determinadas rentas. Los partidarios de una regulación más intensa sostienen que es necesaria para proteger a los inquilinos ante un mercado tensionado. Sus críticos advierten de que algunas restricciones pueden reducir la oferta disponible si propietarios e inversores abandonan el alquiler tradicional.
Las dos posiciones no agotan el problema. Incluso una regulación eficaz sobre contratos existentes no crea por sí sola nuevas viviendas, mientras que aumentar la construcción requiere suelo, licencias, financiación, mano de obra y años de ejecución. El reto económico consiste en actuar sobre la emergencia inmediata sin deteriorar los incentivos necesarios para ampliar la oferta a medio plazo.
La escasez de vivienda se convierte en un límite al crecimiento
La escasez de vivienda en España empieza a actuar como una restricción económica. El país llega a este debate con un mercado laboral relativamente dinámico y con concentración de empleo en grandes áreas urbanas. Si la vivienda cerca de esos polos resulta inaccesible, aumenta la distancia entre dónde se crean puestos de trabajo y dónde pueden vivir quienes deberían ocuparlos.
El resultado puede verse en tiempos de desplazamiento mayores, dificultades de contratación, menor movilidad laboral y una presión creciente sobre salarios y servicios. Por eso la vivienda ha dejado de ser únicamente una cuestión social o inmobiliaria. Se está convirtiendo en una restricción de capacidad para algunas de las zonas más productivas del país.
Las movilizaciones de este fin de semana muestran la dimensión social del problema. Los datos explican por qué no desaparecerá cuando terminen las protestas: mientras la formación de hogares, la concentración de empleo y la oferta residencial sigan avanzando a velocidades distintas, la tensión continuará trasladándose a precios, alquileres, crédito y decisiones empresariales.
Preguntas frecuentes
¿Por qué hay una crisis de vivienda en España?
La crisis de vivienda en España responde a varios factores que se refuerzan entre sí: una demanda residencial elevada en las zonas con más empleo, una oferta que crece con lentitud, precios de compra muy altos y un acceso al crédito más exigente. A ello se suma la presión sobre el alquiler de quienes no pueden comprar. El resultado es un mercado en el que hogares, trabajadores y empresas compiten por una oferta limitada, especialmente en Madrid, Barcelona, Baleares y otras áreas con fuerte creación de empleo.
¿Cuánto están subiendo los precios de la vivienda?
Según los datos citados del INE, el precio de la vivienda registró en el primer trimestre de 2026 una subida interanual del 12,9%. La vivienda nueva aumentó un 9,1% y la segunda mano un 13,5%. Son cifras que ayudan a explicar por qué el esfuerzo necesario para comprar una vivienda se ha elevado incluso para hogares con empleo estable. Cuando los precios avanzan más rápido que los ingresos, la entrada inicial y la cuota hipotecaria se vuelven barreras cada vez más importantes.
¿Cómo afecta el euríbor a las hipotecas?
El euríbor influye directamente en muchas hipotecas variables y también condiciona el precio de la financiación nueva. En agosto se situó en el 2,954%, frente al 2,114% de un año antes, según el Banco de España. Un euríbor más alto encarece las revisiones de préstamos existentes y puede elevar las cuotas de nuevas operaciones, reduciendo la capacidad de compra de los hogares. Esa dificultad mantiene a más personas en el mercado del alquiler y añade presión sobre una oferta que ya es limitada.
¿Por qué la falta de vivienda afecta también a las empresas?
La falta de vivienda asequible puede dificultar que una empresa encuentre trabajadores cerca de los principales polos de empleo. Cuando vivir en una ciudad resulta demasiado caro, aumenta la distancia entre el puesto de trabajo y el lugar en el que una persona puede permitirse residir. Esto puede traducirse en más desplazamientos, menor movilidad laboral, problemas de contratación y mayores exigencias salariales. Por eso la vivienda no es solo un problema social: también puede limitar la capacidad productiva de determinadas zonas.
¿Qué puede aliviar la crisis de vivienda?
No existe una única medida capaz de resolver el problema. Las políticas sobre alquiler pueden aliviar situaciones inmediatas, pero aumentar la oferta exige suelo disponible, licencias, financiación, mano de obra y tiempo de construcción. La clave está en combinar protección a los hogares vulnerables con condiciones que permitan ampliar el parque residencial. El equilibrio es complejo porque las medidas que actúan a corto plazo no siempre generan nuevas viviendas, mientras que las soluciones de oferta tardan años en producir resultados visibles.

Fuentes
Información contrastada con el Instituto Nacional de Estadística, el Banco de España y Reuters.
Fuentes y documentos